Консультация
 Открыть счёт

Торговая идея Halyk Finance: Coherent Corp.
28 октября 2026
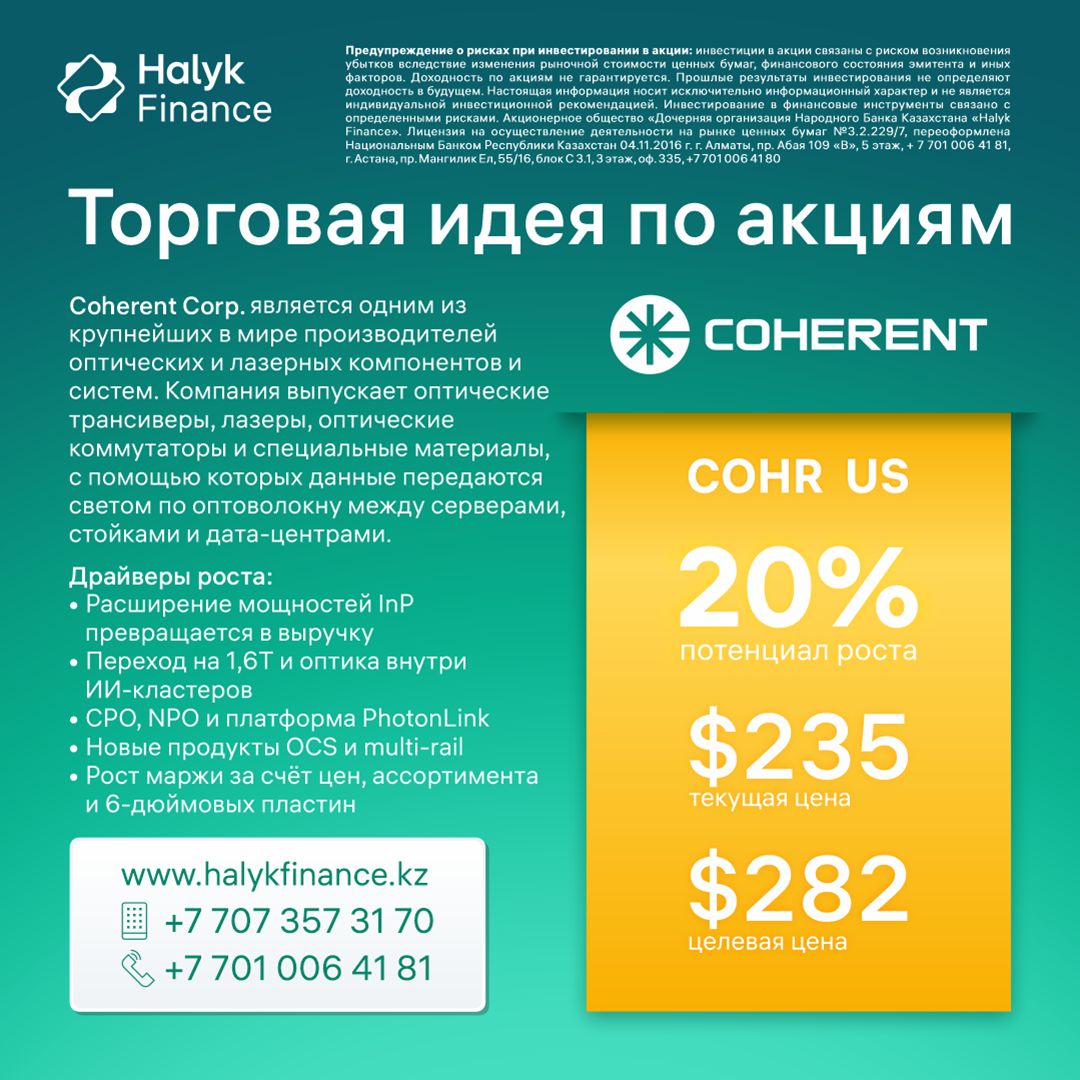
СкачатьCoherent Corp. является одним из крупнейших в мире производителей оптических и лазерных компонентов и систем. Компания выпускает оптические трансиверы, лазеры, оптические коммутаторы и специальные материалы, с помощью которых данные передаются светом по оптоволокну между серверами, стойками и дата-центрами. Проще говоря, Coherent производит «световые провода» для ИИ. Чем больше ИИ-ускорителей гиперскейлеры объединяют в кластеры, тем больше оптических соединений им требуется
Драйверы роста:
- Расширение мощностей InP превращается в выручку. Главным ограничением роста Coherent последние кварталы был не спрос, а нехватка собственных лазеров на фосфиде индия (InP). Менеджмент планировал удвоить внутренний выпуск к концу 1 кв. FY27 (квартал завершился 30.09.2026), на квартал раньше первоначального плана, и более чем удвоить его ещё раз к концу 2027 календарного года. Выпуск лазеров InP уже вырос на 80% г/г в 4 кв. FY26, а выручка дата-центров, по ожиданиям J.P. Morgan, прибавит более 80% г/г в 1 кв. FY27. Весь объём расширения уже продан: FY27 фактически законтрактован, заказы расписаны до 2028 г., а долгосрочные соглашения (LTA) действуют до конца десятилетия. Параллельно собственные лазеры заменяют более дорогие закупки у сторонних поставщиков, поэтому рост мощностей одновременно увеличивает продажи и маржу. Консенсус ожидает роста выручки FY27 на ~51% до $10,8 млрд и EPS на ~77%.
- Переход на 1,6T и оптика внутри ИИ-кластеров. Каждое новое поколение ИИ-ускорителей требует более быстрых соединений, и рынок переходит с трансиверов 800G на 1,6T. По оценке LightCounting, сегмент 1,6T будет расти с CAGR около 120% и достигнет ~$40 млрд к 2030 г. Coherent уже наращивает поставки 1,6T и остаётся одним из немногих производителей с полным набором собственных компонентов. Второй независимый драйвер связан с переводом сетей scale-up, которые соединяют ускорители внутри стойки, с меди на оптику. По оценке менеджмента, в таких сетях примерно в 10 раз больше соединений, чем в сетях scale-out, поэтому этот переход создаёт дополнительный рынок сверх роста капитальных затрат на дата-центры. Совокупный адресный рынок компании оценивается в $90 млрд к концу десятилетия.
- CPO, NPO и платформа PhotonLink. В сентябре 2026 г. Coherent представила PhotonLink, платформу интегрированной оптики для архитектур CPO, NPO и оптических соединений «чип-чип». В таких решениях оптика переносится вплотную к процессору, что снижает энергопотребление и повышает пропускную способность. NVIDIA выступает якорным клиентом компании в CPO, ещё один крупный заказчик выбран якорным в NPO, а общее число проектов превышает 25. Выручка CPO для сетей scale-out начнётся в квартале, заканчивающемся в декабре 2026 г., масштабирование в сетях scale-up и NPO ожидается во второй половине 2027 г. По оценке менеджмента, контент Coherent может достигать ~$15 тыс. на один чип с пропускной способностью 100T, а адресный рынок PhotonLink составит $30 млрд к 2030 г. Валовая маржа платформы выше средней по компании.
- Новые продукты OCS и multi-rail. Оптические коммутаторы OCS направляют световой сигнал без преобразования в электрический, что экономит энергию и упрощает архитектуру крупных ИИ-кластеров. Компания удвоила оценку адресного рынка OCS до более чем $4 млрд, а выручка направления растёт квартал к кварталу на базе платформы 320×320. Решения multi-rail для оптических линий связи с адресным рынком свыше $2 млрд к 2030 г. начнут приносить выручку в первой половине 2027 г. Здесь Coherent использует дефицит pump-лазеров, где она является одним из двух значимых мировых поставщиков, чтобы продавать не отдельные компоненты, а готовые системы с более высокой маржой. Оба продукта добавляются поверх растущего бизнеса трансиверов и улучшают ассортимент. Для инвесторов это важно, так как снижает зависимость компании от одного продукта и одного поколения трансиверов.
- Рост маржи за счёт цен, ассортимента и 6-дюймовых пластин. Валовая маржа Coherent (non-GAAP) выросла с 34% в FY24 до 40,2% в 4 кв. FY26 (по GAAP — 38,5%) и увеличивалась в 8 из 9 последних кварталов. Менеджмент нацелен на уровень выше 42% и ожидает дальнейшего роста. Источников три. Во-первых, дефицит мощностей позволяет повышать цены на действующие продукты. Во-вторых, новые продукты (PhotonLink, OCS, multi-rail) имеют маржу выше средней. В-третьих, переход на 6-дюймовые пластины InP даёт более чем в 4 раза больше кристаллов с пластины при себестоимости кристалла менее половины от уровня 3-дюймовой пластины. По расчёту Halyk Research, каждые +100 бп валовой маржи добавляют около $0,5 к прогнозной EPS FY28. Дополнительную поддержку окажет восстановление промышленного сегмента. Рост маржи обеспечивает опережающий рост прибыли по сравнению с выручкой, и менеджмент прямо закладывает это в ориентиры на FY27.