
 Консультация
 Открыть счёт

Внешняя торговля в январе–июле 2026 года: рост экспорта на фоне высоких цен на нефть и металлы
За январь–июль 2026 года экспорт Казахстана увеличился в годовом сравнении на 16%, до $50,9 млрд, импорт — на 4,3%, до $36,9 млрд. В результате профицит торгового баланса вырос в 1,6 раза и составил $14,0 млрд. По нашей оценке, основным фактором расширения стоимостных объемов экспорта стало повышение цен на нефть и металлы. Экспорт нефти в стоимостном выражении увеличился на 8%; физические объемы поставок сократились примерно на 6% на фоне снижения добычи на месторождении Тенгиз в начале года. Стоимость экспорта меди выросла примерно в 1,5 раза при увеличении физических объемов на 9%, а серебра — более чем вдвое при сохранении объемов поставок. По цинку, алюминию, ферросплавам и золоту наблюдалось сокращение физических объемов экспорта. Среди крупных товарных позиций увеличение физических объемов также отмечалось по пшенице.
Основной вклад в прирост экспорта обеспечили поставки в Турцию, прежде всего меди и нефти, в Китай — урана, серебра и ферросплавов, а также в Узбекистан — пшеницы. Рост импорта был более сдержанным и обеспечивался преимущественно увеличением поставок газа и нефтепродуктов из России, а также телефонов, автокомпонентов и оборудования из Китая.
По нашей оценке, текущая динамика экспорта в значительной степени обусловлена ценовой конъюнктурой на сырьевых рынках. В статистике за август–сентябрь 2026 года может сохраняться эффект более высоких цен на нефть, наблюдавшихся весной. В дальнейшем, при сохранении цены Brent на уровне $85–90 за баррель, темпы роста стоимостного экспорта могут замедлиться.
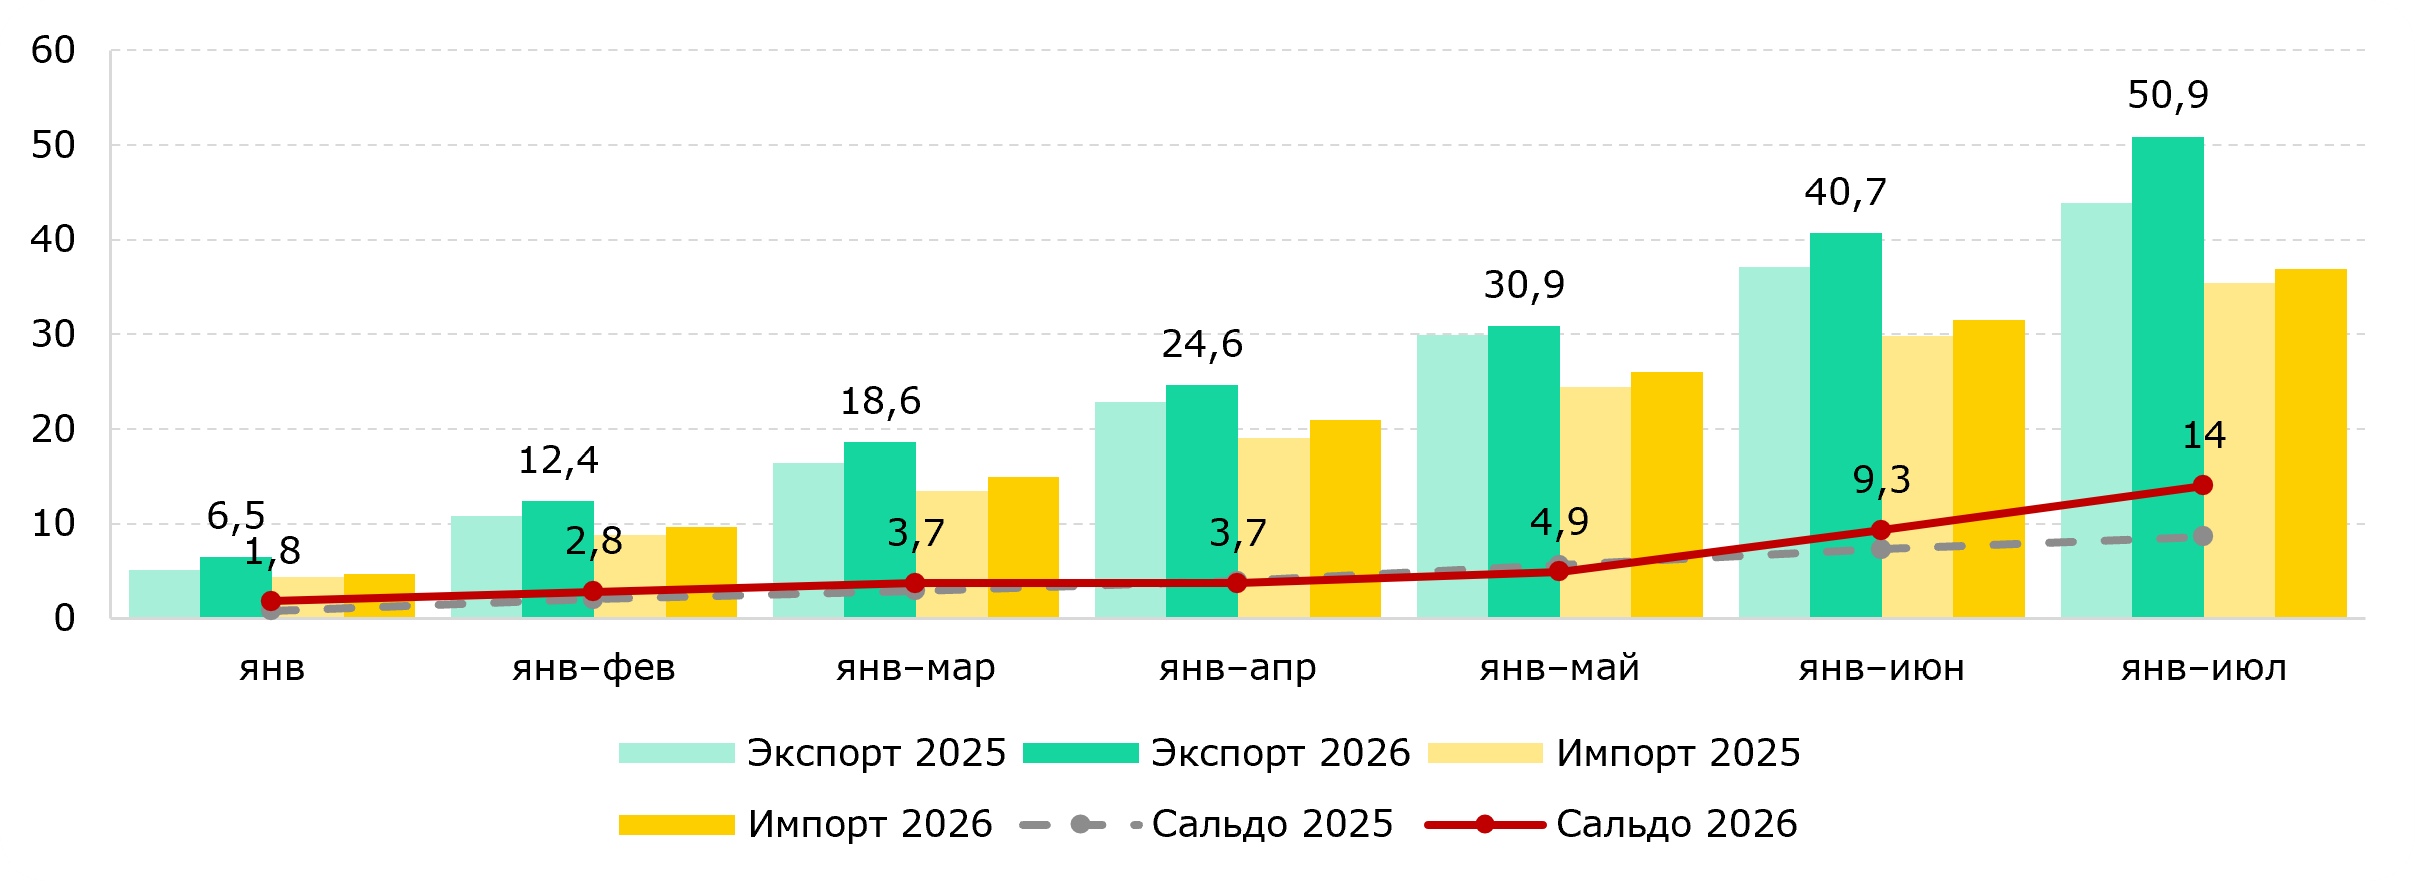
По предварительным данным Бюро национальной статистики (БНС), за январь–июль 2026 года внешнеторговый оборот составил $87,7 млрд (+10,7% г/г): экспорт вырос на 15,8%, до $50,9 млрд, импорт — на 4,3%, до $36,9 млрд. Профицит торгового баланса накопленным итогом достиг $14,0 млрд против $8,6 млрд годом ранее (Рис. 1). Основное ускорение роста экспорта пришлось на июнь–июль. По итогам января–мая экспорт превышал уровень аналогичного периода прошлого года на 3,2%, в июне и июле рост составил 36,3% и 49,5% г/г соответственно. Данные за первое полугодие были уточнены: объем экспорта пересмотрен до $40,7 млрд, что соответствует росту на 9,6% г/г.
Рис. 1. Экспорт, импорт и сальдо торгового баланса накопленным итогом с начала года, $ млрд

Источник: БНС
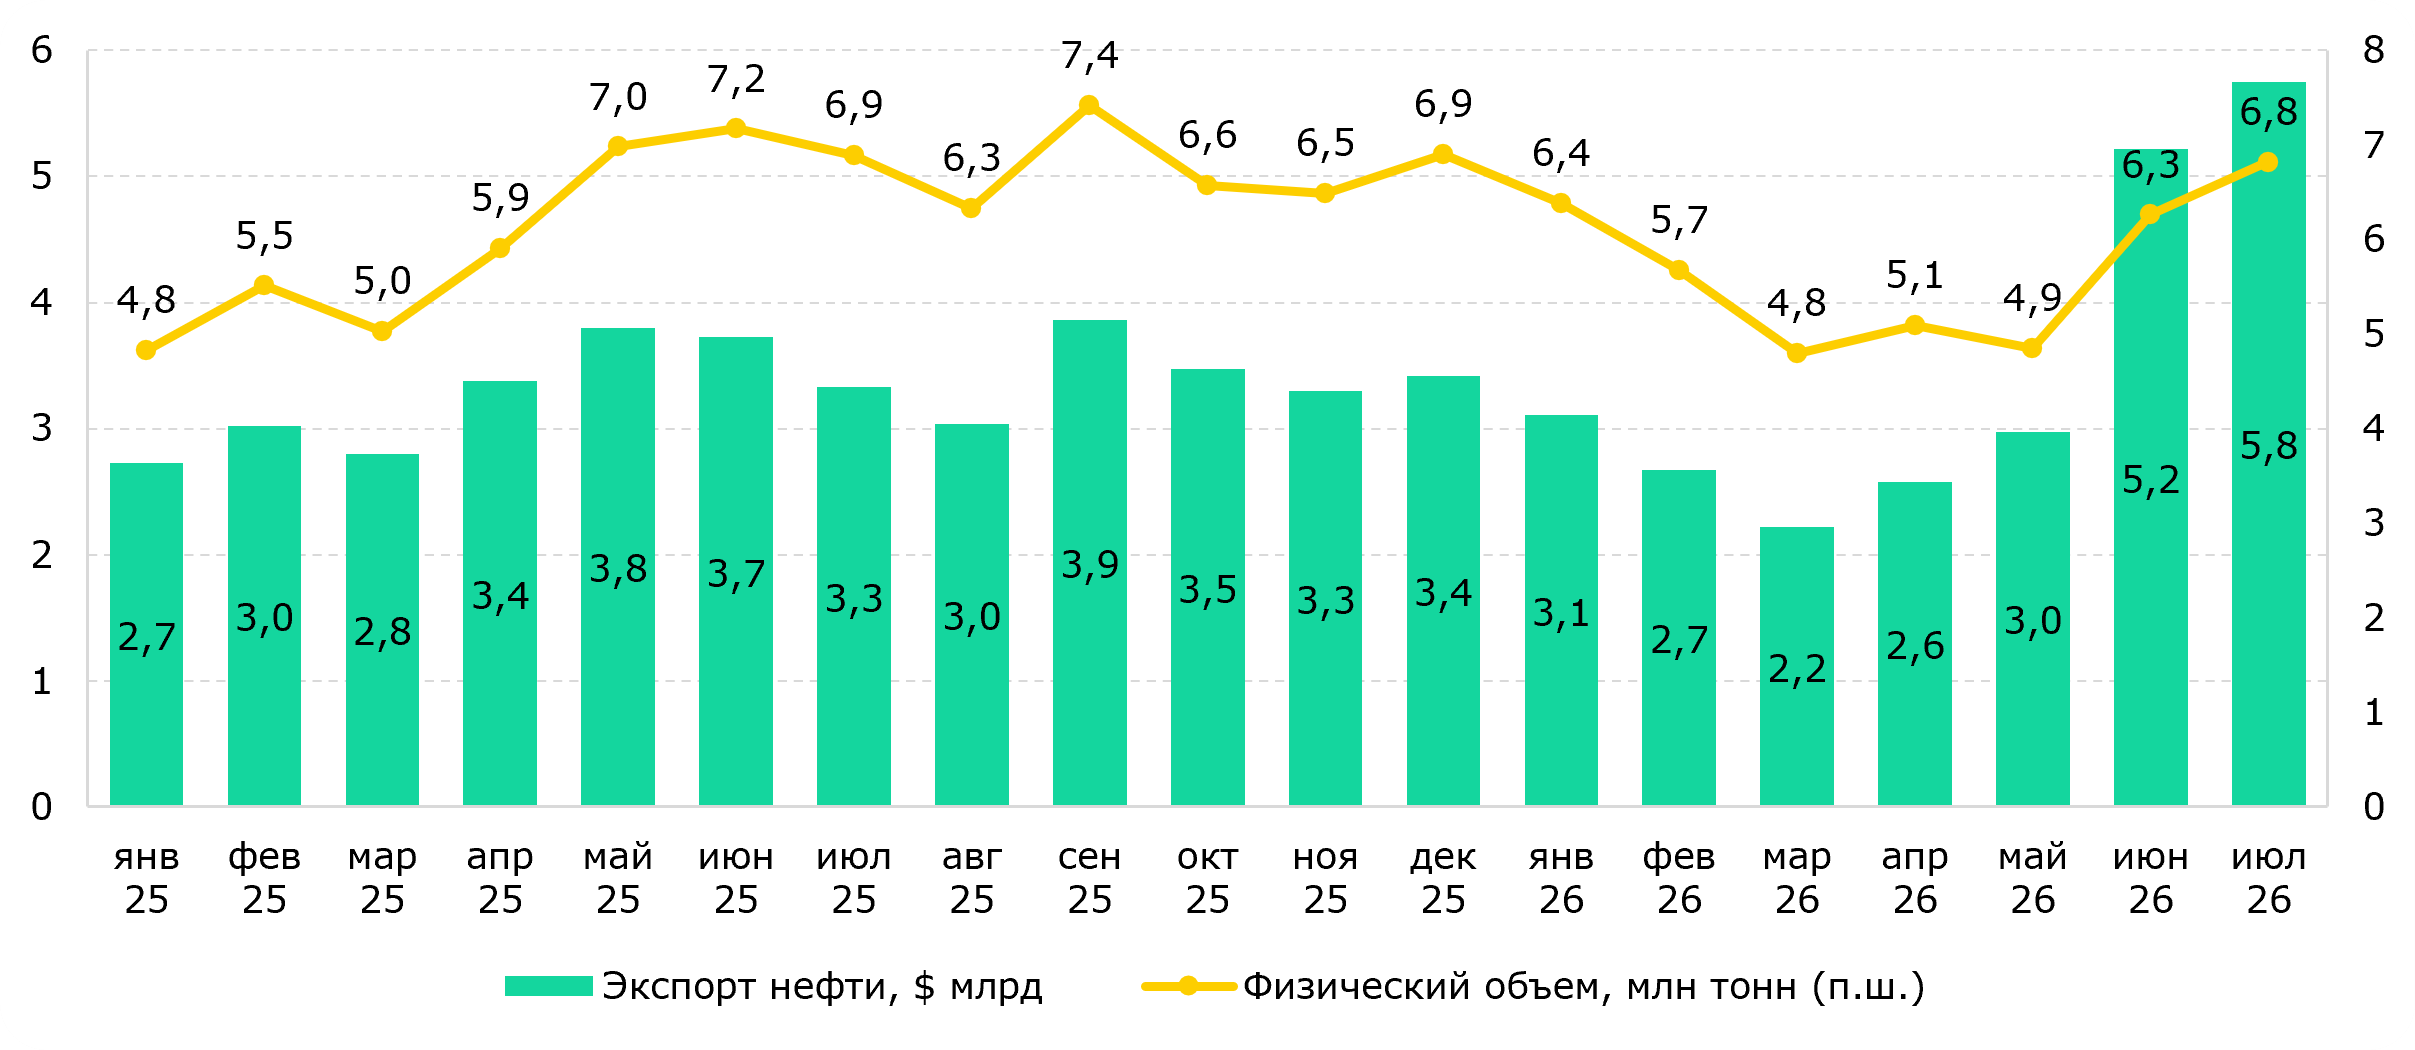
Экспорт сырой нефти за январь–июль составил 39,9 млн тонн, что на 5,8% ниже уровня аналогичного периода прошлого года. В стоимостном выражении экспорт увеличился на 7,6% г/г, до $24,5 млрд, и сформировал около 48% совокупного экспорта страны (Рис. 2). Снижение физических объемов поставок происходило на фоне сокращения добычи нефти, которая, по данным Министерства энергетики, в первом полугодии уменьшилась на 8,4%. По информации АО «НК «ҚазМұнайГаз» (КМГ), динамика добычи была связана с ограничениями по приему нефти со стороны Каспийского трубопроводного консорциума, а также с последствиями возгорания трансформаторов на месторождении Тенгиз в январе. Проектный уровень добычи был восстановлен к концу марта. Средняя таможенная стоимость экспортируемой нефти увеличилась на 14,2% и составила около $84 за баррель. По нашим расчетам, ценовой фактор обеспечил прирост нефтяного экспорта примерно на $3,1 млрд; сокращение физических объемов поставок снизило его стоимостной объем приблизительно на $1,3 млрд.
Особенности таможенного учета трубопроводных поставок приводят к временному лагу между фактической отгрузкой нефти и отражением ее стоимости во внешнеторговой статистике. Окончательная таможенная декларация по таким поставкам может подаваться в течение 90 дней после отгрузки, вследствие чего стоимостные показатели экспорта частично отражают ценовую конъюнктуру предыдущих месяцев. В феврале–апреле средняя таможенная стоимость экспортируемой нефти находилась в диапазоне $63–69 за баррель, в июне–июле — $114–115 за баррель. Последние значения соответствовали уровню котировок Brent, наблюдавшемуся в апреле, когда средняя стоимость составила $117,3 за баррель. В июне–июле цена Brent находилась в диапазоне $83,8–85,4 за баррель. Повышение мировых цен на нефть в весенний период происходило на фоне геополитических событий вокруг Ирана и ограничений судоходства через Ормузский пролив. В результате за январь–май стоимостной объем нефтяного экспорта сложился на $2,2 млрд ниже уровня аналогичного периода прошлого года, в июне–июле — на $3,9 млрд выше.
Рис. 2. Динамика экспорта сырой нефти
Источник: БНС
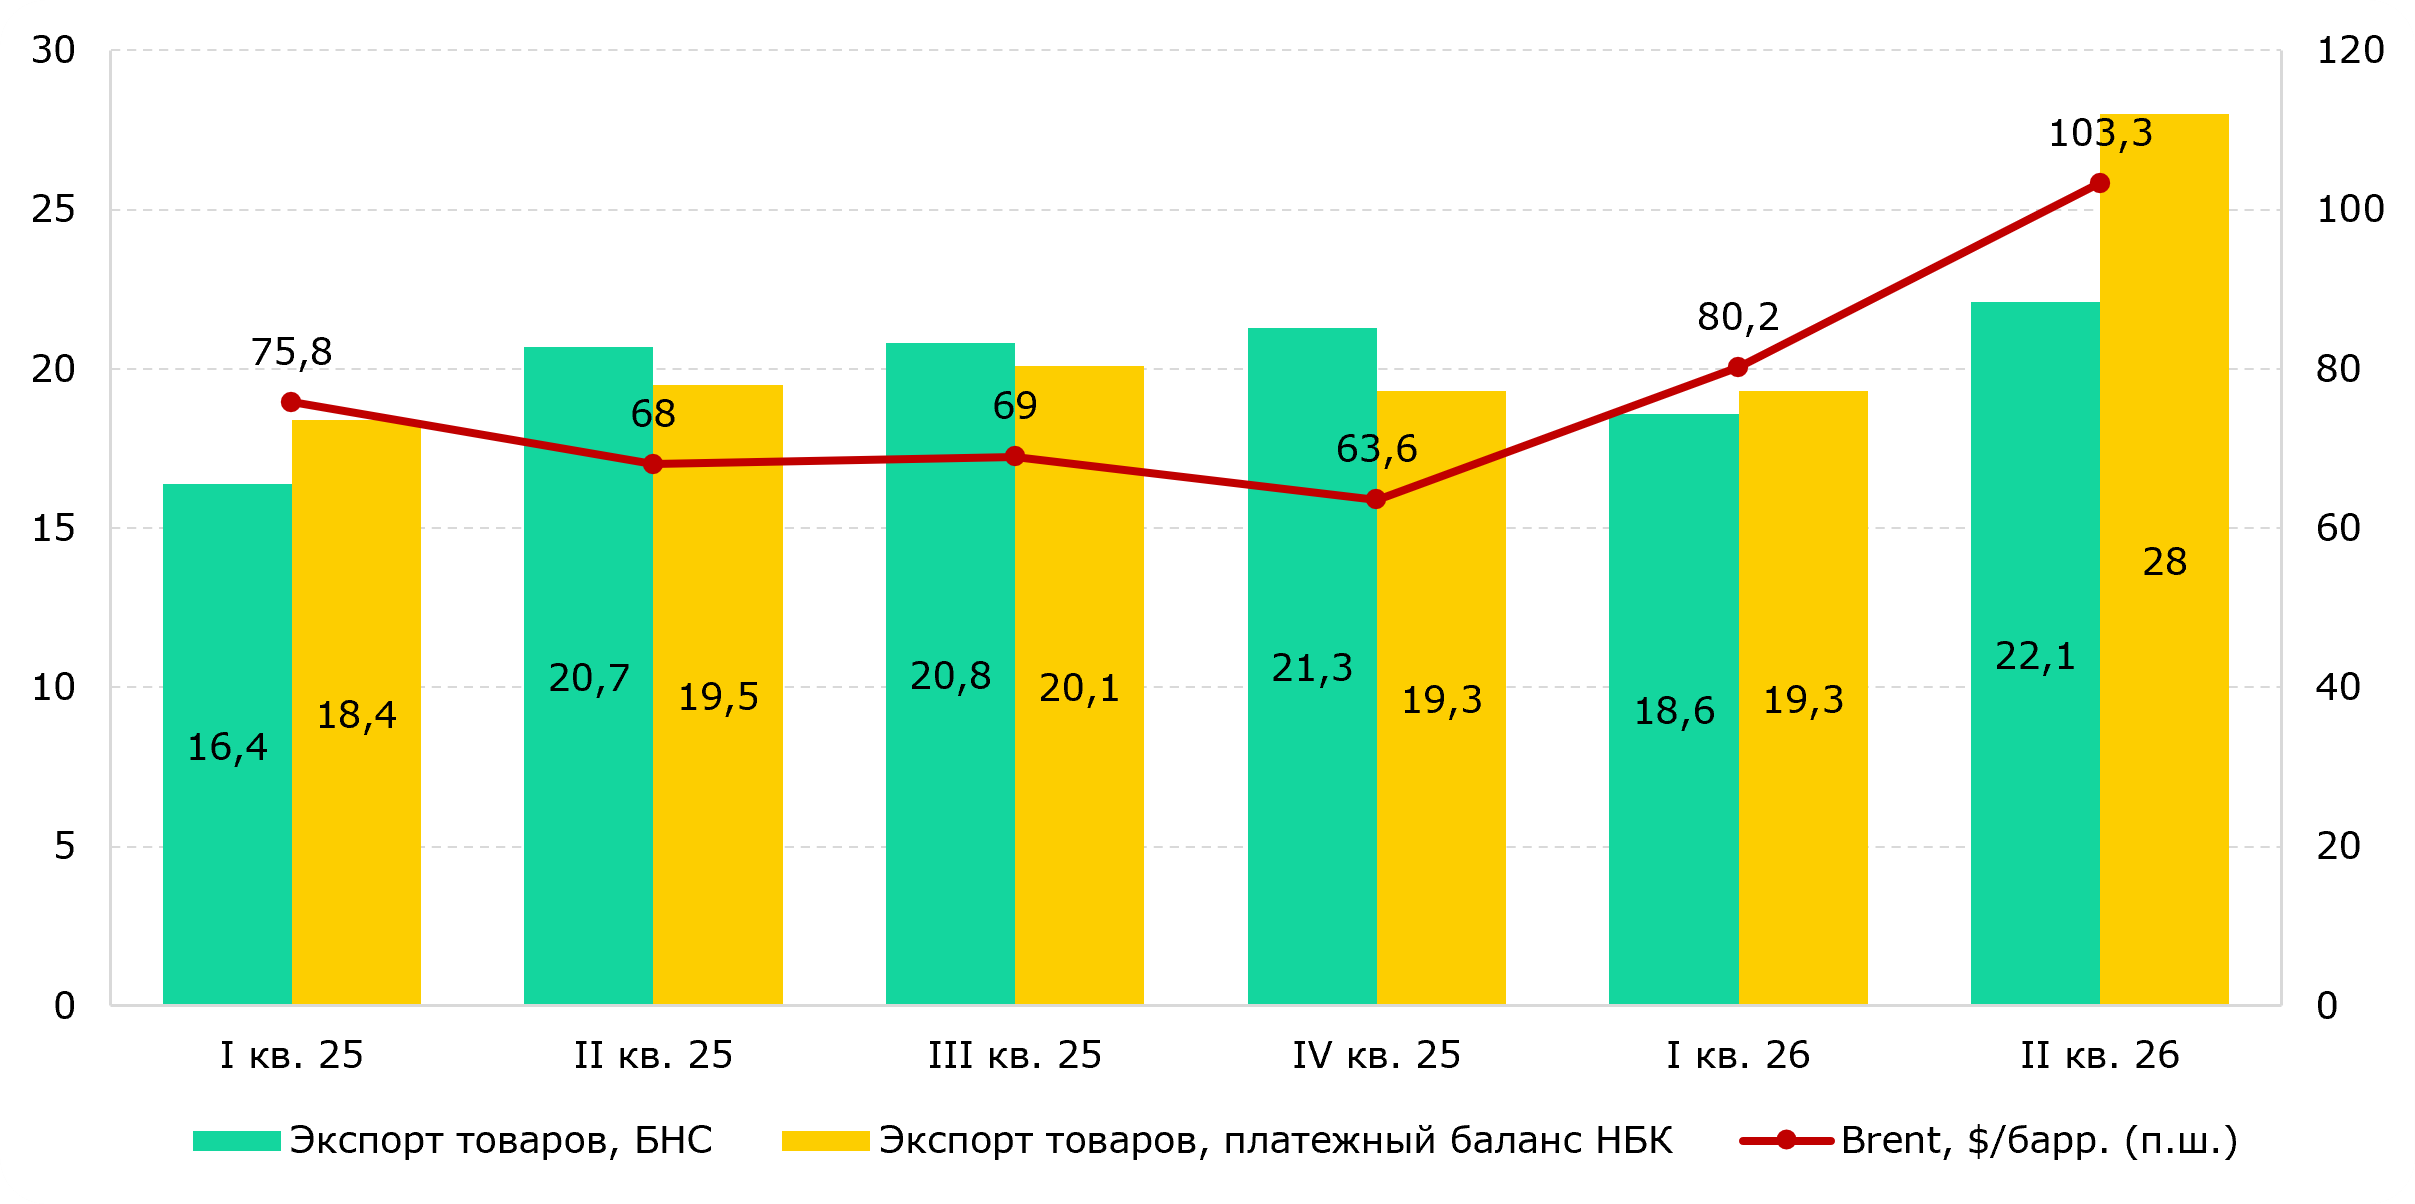
В связи с временным лагом в отражении цен экспортируемой сырой нефти оценки внешней торговли по различным источникам могут отличаться. Согласно предварительной оценке платежного баланса Национального Банка (НБК), экспорт товаров в первом полугодии составил $47,3 млрд, увеличившись на 24,7% г/г. Это на $6,5 млрд выше показателя БНС. Основная часть расхождения пришлась на второй квартал: оценка НБК составила $28,0 млрд против $22,1 млрд по данным БНС (Рис. 3). Различия связаны с методологией учета: НБК отражает операции в момент перехода права собственности и корректирует таможенную статистику с учетом данных крупнейших нефтегазовых проектов, вследствие чего показатели платежного баланса в большей степени учитывают ценовую динамику весеннего периода. Часть расхождения может быть учтена в статистике последующих периодов после подачи окончательных таможенных деклараций. В 2025 году на фоне снижения нефтяных цен соотношение показателей складывалось в обратном направлении. Во втором полугодии 2026 года различия между оценками могут постепенно сократиться. Отчетный платежный баланс за второй квартал будет опубликован 30 сентября.
Динамика нефтяной выручки также отражается в отчетности АО НК «ҚазМұнайГаз». По итогам первого полугодия выручка компании увеличилась на 23,7% в тенговом выражении и на 30,3% в долларовом - до $11,5 млрд. Цена KEBCO (Kazakhstan Export Blend Crude Oil) выросла на 26,9%, а объем добычи сократился на 4,6%. Объем продаж иностранной валюты субъектами квазигосударственного сектора увеличился более умеренными темпами. По данным НБК, в феврале–июне было реализовано $1,78 млрд, что на 8,9% превышает показатель аналогичного периода прошлого года. Значительная часть нефтяной выручки формируется операторами крупных нефтегазовых проектов, не относящимися к квазигосударственному сектору. После приостановки с 15 июля нормы обязательной продажи валютной выручки объем таких операций в июле составил $195 млн. За январь–август 2026 года объем продажи валютной выручки субъектами квазигосударственного сектора сократился на 11% г/г — до $2,2 млрд с $2,5 млрд за аналогичный период 2025 года. В этих условиях объем поступления валютной выручки на внутренний рынок в большей степени зависит от решений компаний относительно ее конвертации.
Рис. 3. Экспорт товаров по данным БНС и платежного баланса НБК, $ млрд, и цена нефти Brent, $/барр
Источник: БНС, НБК, EIA
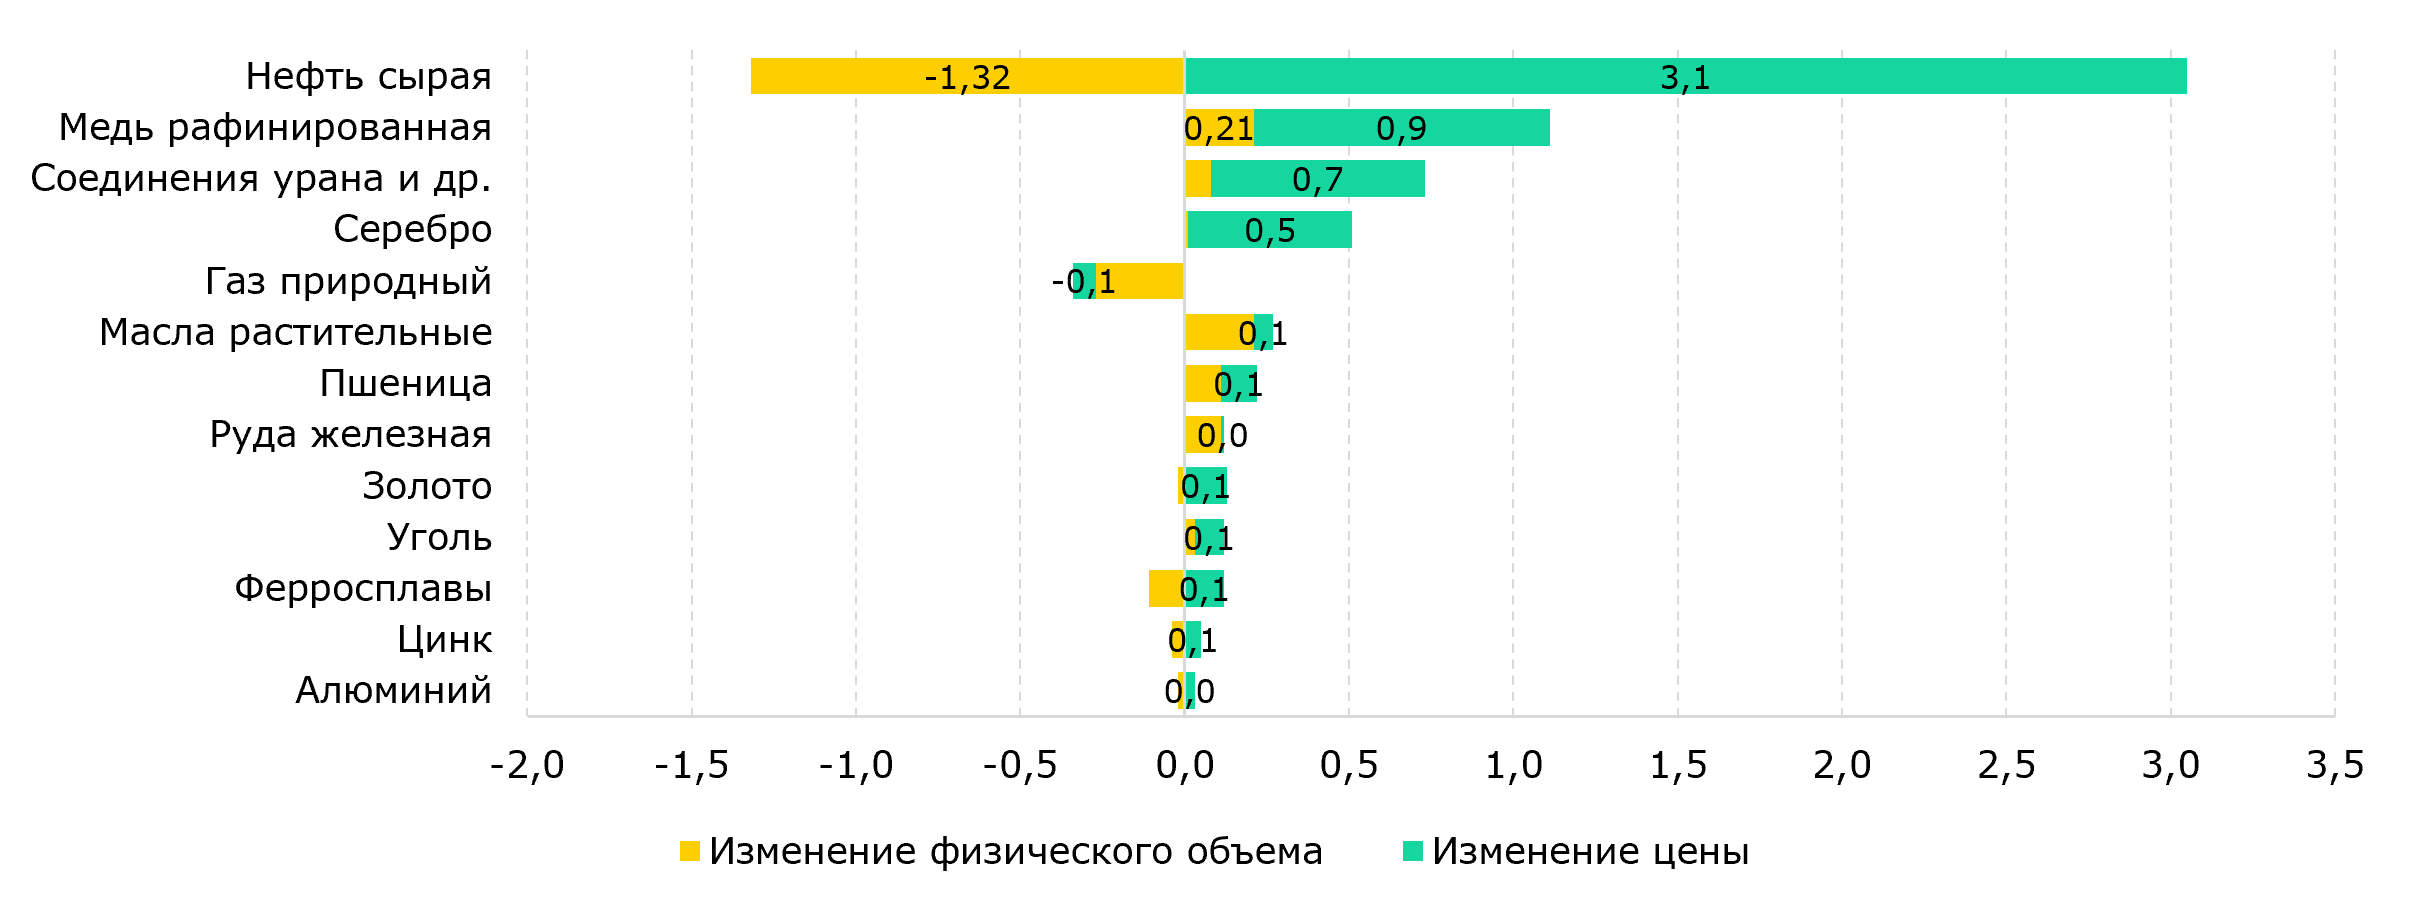
Экспорт товаров без учета сырой нефти увеличился на 24,6% г/г, до $26,4 млрд, сформировав около трех четвертей общего прироста экспорта. По крупнейшим товарным группам, на которые пришлось порядка двух третей прироста, ценовой фактор увеличил стоимость экспорта примерно на $5,6 млрд, совокупное изменение физических объемов снизило стоимость экспорта примерно на $1,0 млрд (Рис. 4). Рост физических объемов поставок отмечался по меди, растительным маслам, пшенице и железной руде. По природному газу, ферросплавам, цинку, алюминию и золоту наблюдалось сокращение объемов экспорта.
Рис. 4. Вклад изменения цены и физического объема в прирост экспорта отдельных товаров, январь–июль 2026 года к январю–июлю 2025 года, $ млрд
Источник: БНС
Экспорт металлов и изделий из них увеличился на 20,2% г/г до $7,1 млрд. Основная часть прироста — около 93% — была обеспечена увеличением экспорта рафинированной меди. Его стоимостной объем вырос на 49,1%, до $3,4 млрд, при увеличении физических поставок на 9,3%. Средняя экспортная цена меди повысилась на 36%, что в целом соответствовало динамике мировых цен, увеличившихся на 38,7% по данным Всемирного банка. По цинку, алюминию и ферросплавам физические объемы экспорта сократились в пределах 7–10%. Рост экспортных цен компенсировал влияние сокращения физических объемов на стоимость экспорта. Экспорт драгоценных металлов, не входящих в группу БНС «Металлы и изделия из них», также увеличился: стоимость экспорта серебра выросла в 2,3 раза при практически неизменных физических объемах поставок, золота — на 35,6% при сокращении физических объемов на 6,5%. Рост мировых цен составил соответственно 126,6% и 47,8%.
По экспорту урана БНС не публикует отдельные данные. В качестве косвенного индикатора может использоваться экспорт продукции неорганической химии, в структуре которой значительную долю занимают соединения урана. Стоимость экспорта этой товарной группы увеличилась на 41,6%, а физический объем — на 4,6%. По данным АО «НАК «Казатомпром», средняя спотовая цена урана в первом полугодии выросла на 24%. (Табл. 1).
Таблица 1. Сырьевой и несырьевой экспорт: стоимость, физический объем и мировые цены, 7М 2026 года
| Товар | $ млн | Стоимость, г/г | Физ. объем, г/г | Мировая цена, г/г | Статус в РК | ЮНКТАД |
|---|---|---|---|---|---|---|
| Медь рафинированная | 3 383 | +49,1% | +9,3% | +38,7% | несырьевой | сырьевой |
| Неорганическая химия, в основном соединения урана | 2 478 | +41,6% | +4,6% | +24,4% (1П) | несырьевой | обработанный |
| Ферросплавы | 1 213 | +0,9% | −8,9% | – | несырьевой | обработанный |
| Серебро | 884 | +133,0% | +1,9% | +126,6% | несырьевой | сырьевой |
| Руды и концентраты железные | 490 | +33,0% | +30,7% | +4,9% | сырьевой | сырьевой |
| Золото | 407 | +35,6% | −6,5% | +47,8% | несырьевой | сырьевой |
| Алюминий необработанный | 360 | +2,1% | −6,7% | +31,4% | несырьевой | сырьевой |
| Цинк необработанный | 359 | +4,7% | −10,4% | +23,5% | несырьевой | сырьевой |
Источник: БНС, Всемирный банк, Казатомпром, ЮНКТАД
В соответствии с методикой классификации экспорта, используемой Министерством торговли и интеграции (МТИ), рафинированная медь, необработанные алюминий и цинк, ферросплавы, серебро и соединения урана относятся к несырьевому экспорту. К сырьевому экспорту относятся преимущественно руды и концентраты, которые не входят в группу «Металлы и изделия из них». В соответствии с данным подходом на сырьевые позиции приходится около 9% экспорта руд, цветных, черных и драгоценных металлов ($0,7 млрд из $8,4 млрд среди рассмотренных крупнейших позиций). Классификация Конференции ООН по торговле и развитию (ЮНКТАД), основанная на Международной стандартной торговой классификации (МСТК), использует более широкий подход: цветные металлы и немонетарное золото относятся к первичным товарам. При такой методологии сырьевая составляющая составляет около 75%, или $6,3 млрд. Оба подхода сходятся в классификации руд и концентратов как сырьевых товаров, а ферросплавов и проката — как продукции более высокой степени переработки; уран в МСТК относится к категории химической продукции.
По данным МТИ, из $15,2 млрд несырьевого экспорта в первом полугодии 2026 года около $6,2 млрд, или 41%, пришлось на медь, уран, ферросплавы и серебро. Таким образом, динамика несырьевого экспорта в 2026 году в значительной степени формировалась под влиянием ценовой конъюнктуры на мировых рынках металлов.
Экспорт продовольственных товаров увеличился на 33,6%, до $4,97 млрд. Основной вклад обеспечили поставки пшеницы, стоимость экспорта которой выросла на 25,5% при увеличении физических объемов на 12,8%, а также растительных масел. Импорт в целом увеличился на 4,3%. Импорт машин и оборудования, на которые приходится около 44% совокупного импорта, вырос на 5,5%, импорт топливно-энергетических товаров — на 43%, преимущественно вследствие увеличения поставок природного газа. Одновременно сократился импорт легковых автомобилей и одежды.
Экспорт в страны Азии увеличился на 26,4%, а их доля во внешнеторговом обороте достигла 35,8%. Поставки в Турцию выросли в 1,9 раза, до $3,9 млрд, главным образом за счет увеличения экспорта меди и нефти. Экспорт в Китай увеличился на 9,9%, до $9,2 млрд: сокращение поставок нефти и газа было компенсировано ростом экспорта урана, серебра и ферросплавов. Экспорт в Узбекистан вырос на 34,6%, до $2,47 млрд, преимущественно за счет поставок пшеницы. Поставки в Италию, которая остается одним из крупнейших направлений экспорта казахстанской нефти, сократились на 4,5%.
В структуре импорта крупнейшими поставщиками оставались Россия и Китай. Импорт из России составил $11,3 млрд, увеличившись на 10,3% г/г; около 59% его прироста обеспечили поставки газа, дизельного топлива и электроэнергии. Импорт из Китая вырос на 7,3%, до $10,9 млрд, преимущественно за счет телефонов, автокомпонентов и сельскохозяйственной техники.
По нашей оценке, расширение профицита внешней торговли в значительной степени было обусловлено ценовым фактором: при росте стоимостных показателей физические объемы экспорта нефти, газа и ряда металлов сократились. В августе–сентябре стоимостные показатели нефтяного экспорта могут оставаться повышенными вследствие временного лага в отражении цен в таможенной статистике. В дальнейшем темпы роста экспорта могут замедлиться на фоне снижения котировок Brent: в июне–августе они находились в диапазоне $84–91 за баррель против $103–117 в марте–мае. Дополнительную поддержку экспорту могут оказать восстановление добычи на Тенгизе и сохранение относительно высоких цен на медь и серебро.
Гульназ Табешова – Аналитический центр
При использовании материала из данной публикации ссылка на первоисточник обязательна.


