Консультация
 Шот ашу

Halyk Finance: SK hynix сауда идеясы
28 қазан 2026
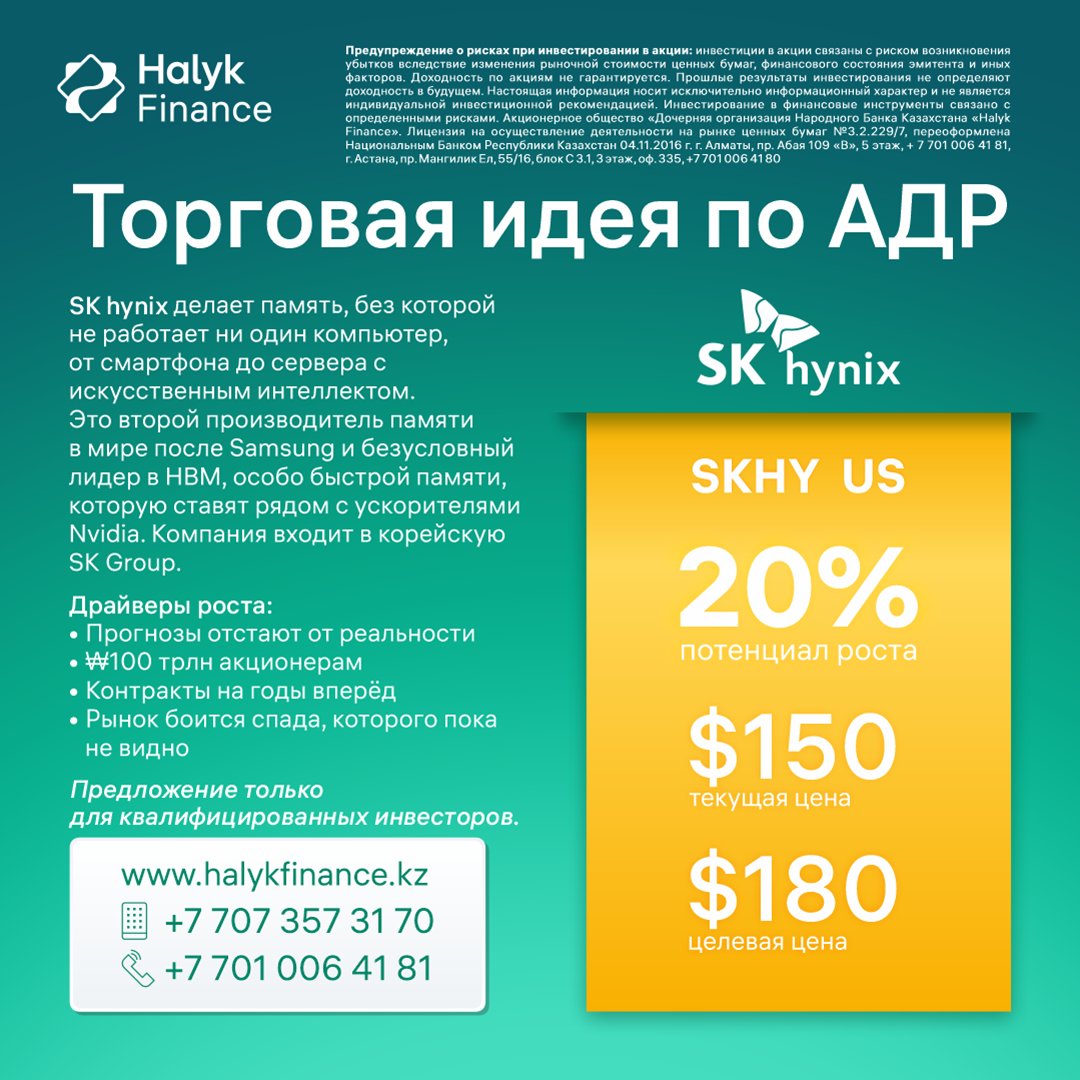
Жүктеп алуSK hynix жады жасайды, оның жұмысысыз бір компьютердің жұмыс істемеуі мүмкін, смартфоннан бастап жасанды интеллектпен жұмыс істейтін серверлерге дейін. Ол Samsungтан кейінгі әлемдегі екінші жады өндіруші және Nvidia ускорителерімен қатар қойылатын өте жылдам HBM жадындағы бірден-бір көшбасшы. Компания кореялық SK Group құрамына кіреді. Акциялары Сеулде, ал 2026 жылдың шілде айынан бастап АҚШ-та ADR түрінде сатылады (10 ADR бір акцияға тең). Сатылымдардың шамамен 70% АҚШ-тан шыққан клиенттерге тиесілі, олардың ішіндегі ең ірісі 2025 жылы кірістің төрттен бірін құрады.
Өсу драйверлері:
- Болашақтағы болжамдар нақтылықтан артта қалады. Үшінші тоқсандағы табыс болжамдардан 10% жоғары болды. 2026 жылға арналған жылдық болжам: ₩262,7 трлн операциялық табыс. Тоғыз айдың ішінде компания ₩181,5 трлн тапты, талдаушылар төртінші тоқсанға шамамен ₩81 трлн қарастырады, бұл өткен жылғыдан аз. Осыған қарамастан, компания DRAM сатылымын шамамен төрттен бірге өсімін күтеді, ал DRAM бағалары өсе береді. Біз 2026 және 2027 жылдарға арналған болжамдардың жоғарылайтынын санаймыз. 2027 жылға арналған қазіргі консенсус ₩404 трлн, ал кейбір кореялық брокерлер ₩450 трлн және одан да жоғары көрсетеді. Ал нарық компания үшін тек үш жылдық табысқа тең бағаланады.
- Акционерлерге ₩100 трлн. 2026 жылға қарай компания акционерлеріне шамамен ₩100 трлн қайтарады. Бөлігінің өзінен жасалды: ₩40 трлн акцияларды сатып алуға жұмсалды, бұл өткен аптада аяқталды. Алда ещё шамамен ₩60 трлн, бұл капиталданудың 5–6% құрайды. Жылдық дивидендтер кем дегенде ₩30 трлн болады, яғни бұрынғы жылмен салыстырғанда 0,2% орнына 2,8% өнімділікке тең. Олардың ₩14 трлн-ы (бір акцияға ₩20 000) үшінші тоқсанға арналған болып жарияланды. Директорлар кеңесі ₩20 трлн жаңа сатып алуды бекітті, ал келесі бағдарламаларды әр тоқсан сайын бекітеді. Финанс директоры акциялардың өз құнынан арзан бағаланатынын атап өтті. Оған қарайтын қаражат жеткілікті: тек алғашқы жарты жылда ағымдағы ақша ағыны ₩73 трлн құрады, ал компания акционерлерге капиталданудың жартысынан кем емес бөлігін қайтаруды жоспарлап отыр.
- Жылдарға созылған келісім-шарттар. Бұрын жадыны шамамен шикізаттай, ағымдағы бағамен сатқан. Қазіргі уақытта Amazon және басқа да үлкен облак нарығының гиганттарының қатарындағы 14 ең ірі клиенттер орта есеппен бес жылға келісім-шарттарға қол қойды. Олар 2027–2028 жылдарға арналған SK hynix қуаттарының жартысынан көбіне ие болады, ал олардың бағалары алдын ала келісілген диапазонда болады. Осының арқасында табыс алдын ала болжауға болады, ал келесі құлдырау келгенде ол жұмсақ болады. 2027 жылға арналған HBM бағалары мен көлемі HBM4-тің қымбаттауы ескеріліп, келісілген, және компания осы өнімнен түсетін кіріс пен табыстың айтарлықтай өсуін күтеді.
- Нақты құлдыраудан қорқып жатыр, бірақ ол әлі көрініс берген жоқ. 28 қазандағы секірістен кейін де акция маусымдағы шыңынан екі есе арзан. Осы уақыттағы тоқсандық операциялық табыс ₩60,5 трлннан ₩83,3 трлнға өсті. Қазір SK hynix үшін шамамен үш жылдық табысқа тең бағаланады, бұл Micron (4,5) және Samsung (3,4)-тен арзан. Капиталданудың шамамен 9% қаражаттардағы таза ақшамен жабылады. Қазанда Кореядан белсенді түрде сатып жіберген шетелдіктер 28 қазанда қайтадан сатып ала бастады, және егер бұл ағын жалғасатын болса, қайта бағалау жылдам жүруі мүмкін.
Ұсыныс тек білікті инвесторларға арналған.