
 Консультация
 Открыть счёт

Ипотечный рынок в Казахстане: выводы Национального Банка о роли льготных программ
В октябре текущего года Национальный Банк (Нацбанк) опубликовал «Отчет о финансовой стабильности Казахстана за 2025 год», где были представлены данные и анализ рынка ипотечного кредитования. В Отчете отмечается, что в 2025 году ипотечное кредитование расширялось при снижении доли в общей структуре кредитного портфеля банков, что было вызвано более высокими темпами роста других направлений кредитования. Внутри этого роста сформировалась разнонаправленная динамика: льготная выдача увеличилась на 26,2%, рыночная - снизилась на 1,4%. Льготный сегмент обеспечил около 71% годового объема новой ипотеки. В целом на начало 2026 года доля льготной ипотеки составляла 73% от всего портфеля ипотечных займов.
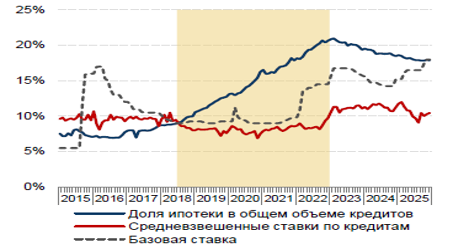
К концу 2025 года средневзвешенная ставка по ипотечным займам составляла 10,5%, что было на 7,5 п.п. ниже базовой ставки. По нашему мнению, разница во многом обусловлена высокой долей льготных программ, параметры которых в меньшей степени связаны с динамикой денежно-кредитных условий. Сохранение ипотечной ставки на низком уровне относительно базовой поддерживало активность заемщиков и спрос на жилье. С другой стороны, предложение на рынке жилья характеризуется сравнительно низкой эластичностью. В этих условиях рост спроса, поддерживаемый льготными ипотечными программами, может сопровождаться повышением цен. Льготные ставки снижают стоимость заемного финансирования, расширяют круг потенциальных покупателей и увеличивают доступный бюджет приобретения жилья, тогда как предложение не успевает расти сопоставимыми темпами. В результате часть экономического эффекта льготных программ может капитализироваться в стоимости недвижимости. В исследованиях ОЭСР, МВФ, Всемирного банка и Федеральной резервной системы США данный механизм отмечается как один из факторов, определяющих конечный эффект льготных ипотечных программ.
По данным Отчета о финансовой стабильности Нацбанка за 2025 год, ипотечные займы занимали 17,9% общего банковского кредитного портфеля и 29% кредитов физическим лицам. За год банки выдали ипотечные займы на Т2,36 трлн, что на 16,7% больше результата 2024 года. Внутри этого роста сформировалась разнонаправленная динамика. Льготная выдача увеличилась на 26,2% г/г до Т1,67 трлн, рыночная выдача снизилась на 1,4% г/г до Т0,69 трлн. Льготный сегмент обеспечил около 71% годового объема новой ипотеки.
Рис. 1. Средневзвешенные ставки по выданным ипотечным займам
Источник: Нацбанк
Примечание: Желтая заливка – период действия программ «7-20-25» и Баспана Хит
В 2025 году базовая ставка выросла с 15,25% в январе до 18% в декабре. Средневзвешенная ставка по выданным ипотечным займам двигалась иначе: после снижения до 9,1% в августе она поднялась до 10,5% в декабре. Национальный Банк связывает снижение ставки в середине года с запуском льготных программ «Наурыз» и «Наурыз Жұмыскер», а также с новым продуктом одного банка.
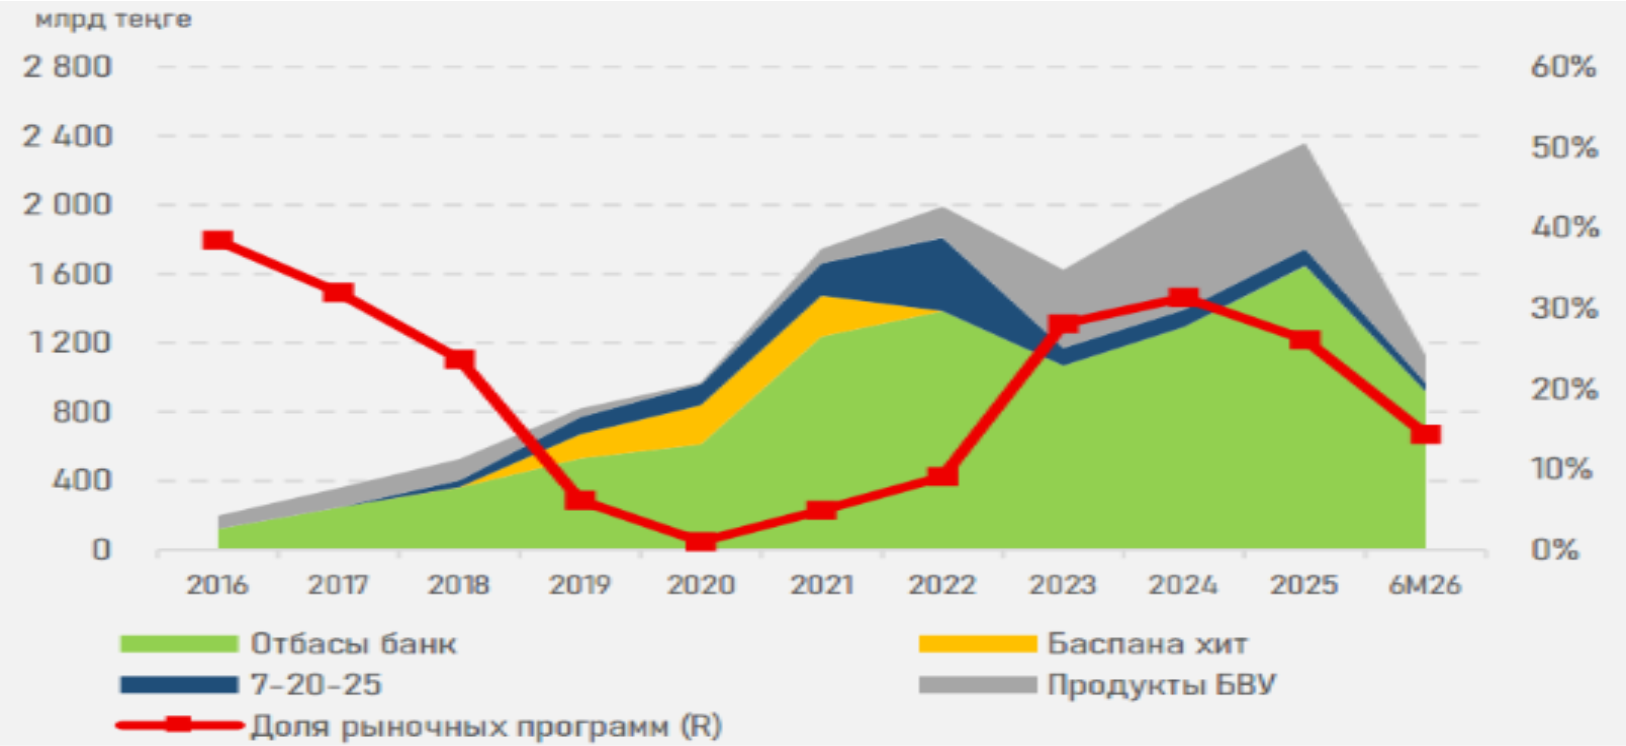
В 2026 году расширение ипотечного портфеля продолжилось, однако, по данным АФК, доля рыночной ипотеки начала постепенно снижаться, что частично подтверждается опросом Нацбанка: «Рост спроса на ипотечные займы был обусловлен реализацией государственной и региональных жилищных программ…».
Рис. 2. Структура выдач ипотечных займов
Источник: обзор ипотечного рынка от АФК
Примечание: разделение на рыночные и льготные ипотеки у Нацбанка и АФК может отличаться
По данным АФК, в первом полугодии 2026 года средневзвешенная ставка по новым ипотечным займам составила около 10,0%. Базовая ставка большую часть полугодия находилась на уровне 18%. АФК связывает низкую стоимость ипотеки с преобладанием льготных программ и механизмов жилищных строительных сбережений. Доля рыночных ипотечных продуктов БВУ в новых выдачах сократилась с 26,2% до 14,3%, по данным АФК.
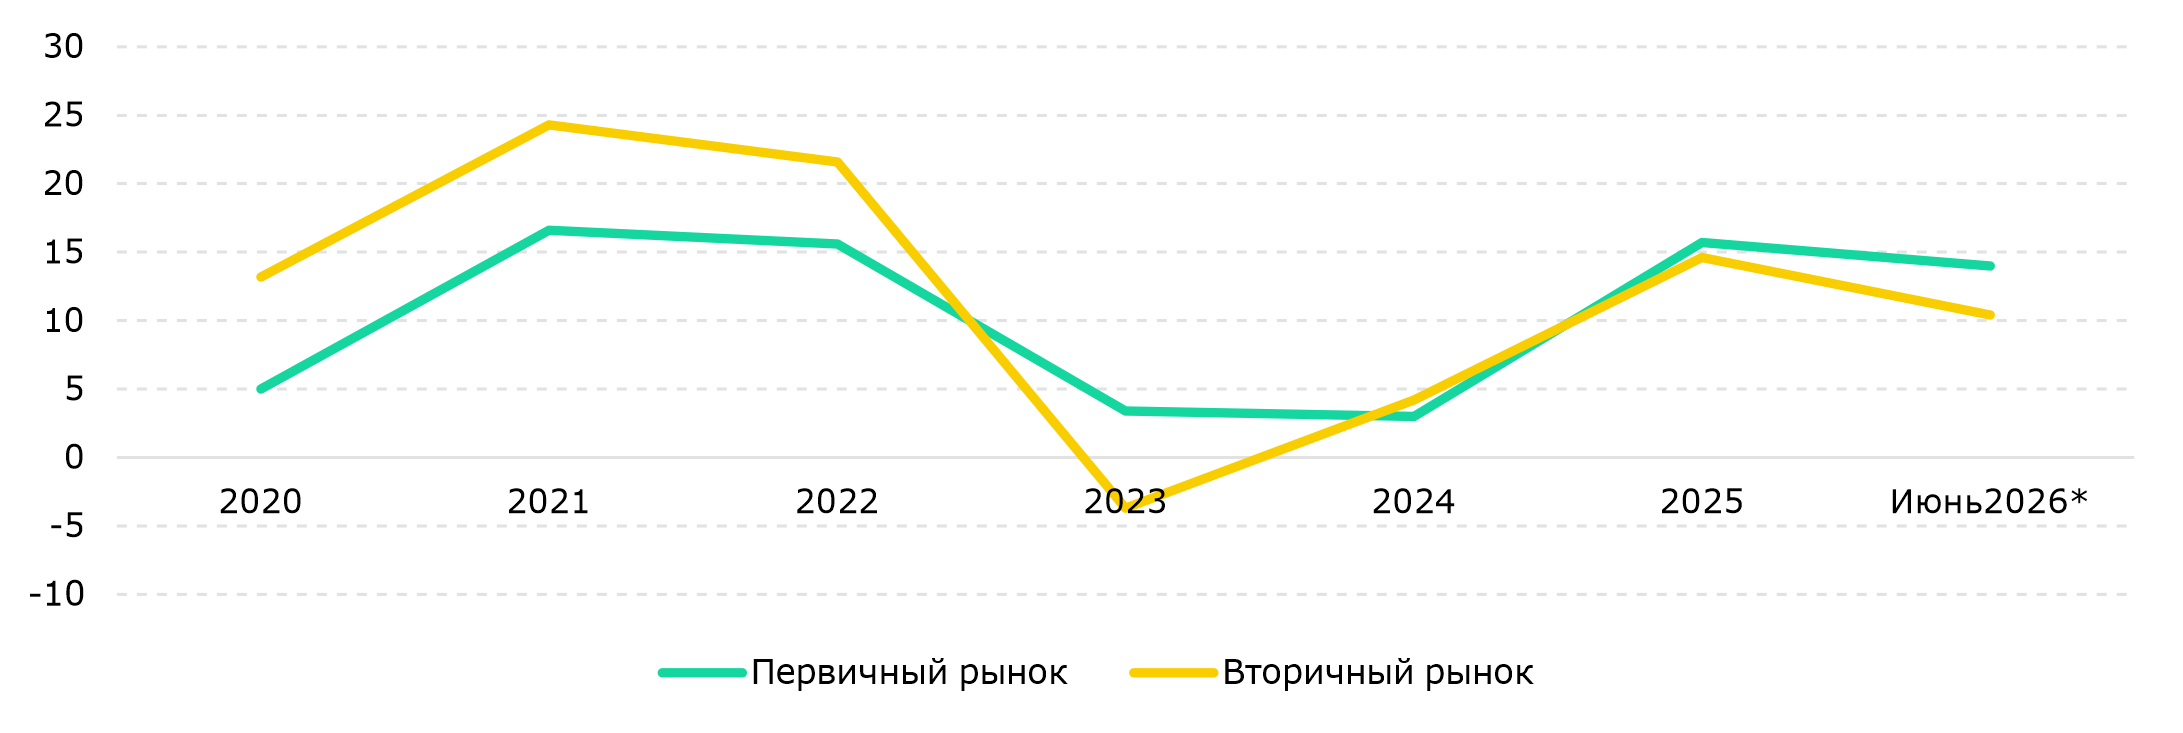
Рис. 3. Динамика цен на продажу жилья, в % к декабрю предыдущего года
Источник: БНС
Примечание: * - к июню 2025 года, %
Дополнительное влияние на динамику цен оказывает использование пенсионных накоплений
Разница между ставками в сочетании с сокращением доли рыночных продуктов отражает неоднородность условий ипотечного кредитования и различную степень чувствительности его сегментов к изменениям денежно-кредитных условий. Ставки по большей части новых займов определяются параметрами льготных программ и системы жилищных сбережений, вследствие чего средняя стоимость ипотеки демонстрирует недостаточную чувствительность к изменениям денежно-кредитных условий. При такой структуре динамика рыночного сегмента и чувствительность ипотечного спроса к изменениям базовой ставки во многом определяются соотношением рыночных и льготных продуктов, а также параметрами государственных программ.
Нацбанк выделял данную особенность в Отчете о финансовой стабильности Казахстана за 2021 год, где отмечал, что «…государственные программы стимулируют спрос, но искажают рыночное ценообразование в ипотечном кредитовании, вытесняют ипотечное кредитование по рыночным ставкам». Аналогичный вывод был повторно указан в Отчете о финансовой стабильности за 2024 год: расширение льготных программ, по оценке Нацбанка, «создавало риск повторного вытеснения рыночной ипотеки, наблюдавшегося в 2019–2021 годах». Данные АФК за первое полугодие 2026 года показывают, что отмеченные Нацбанком структурные особенности ипотечного рынка сохраняются.
Схожие механизмы влияния льготного ипотечного кредитования описаны в материалах Международного валютного фонда и ОЭСР, а также в исследованиях, опубликованных в серии Finance and Economics Discussion Series Совета управляющих Федеральной резервной системы США. В работах данных институтов отмечается, что субсидирование ипотечных ставок и другие меры поддержки спроса в условиях ограниченной эластичности предложения могут увеличивать спрос на жилье и приводить к капитализации части предоставленной льготы в стоимости недвижимости. В этих условиях дополнительный спрос, в том числе формируемый за счёт льготных ипотечных программ, может оказывать влияние на динамику цен на жилье, вследствие чего часть экономического эффекта от предоставляемых льгот может отражаться в стоимости недвижимости. Качественные предложения по совершенствованию системы ипотечного кредитования и государственной поддержки жилищного рынка описывались в недавнем отчете Всемирного банка, которые будут подробно представлены в нашем расширенном отчете о рынке жилья Казахстана, который готовится в настоящее время.
Разделение на рыночные и льготные ипотеки у Нацбанка и АФК может отличаться
Арслан Аронов – Аналитический центр
При использовании материала из данной публикации ссылка на первоисточник обязательна.


