
 Консультация
 Открыть счёт

Внутренняя торговля в январе-сентябре 2026 года
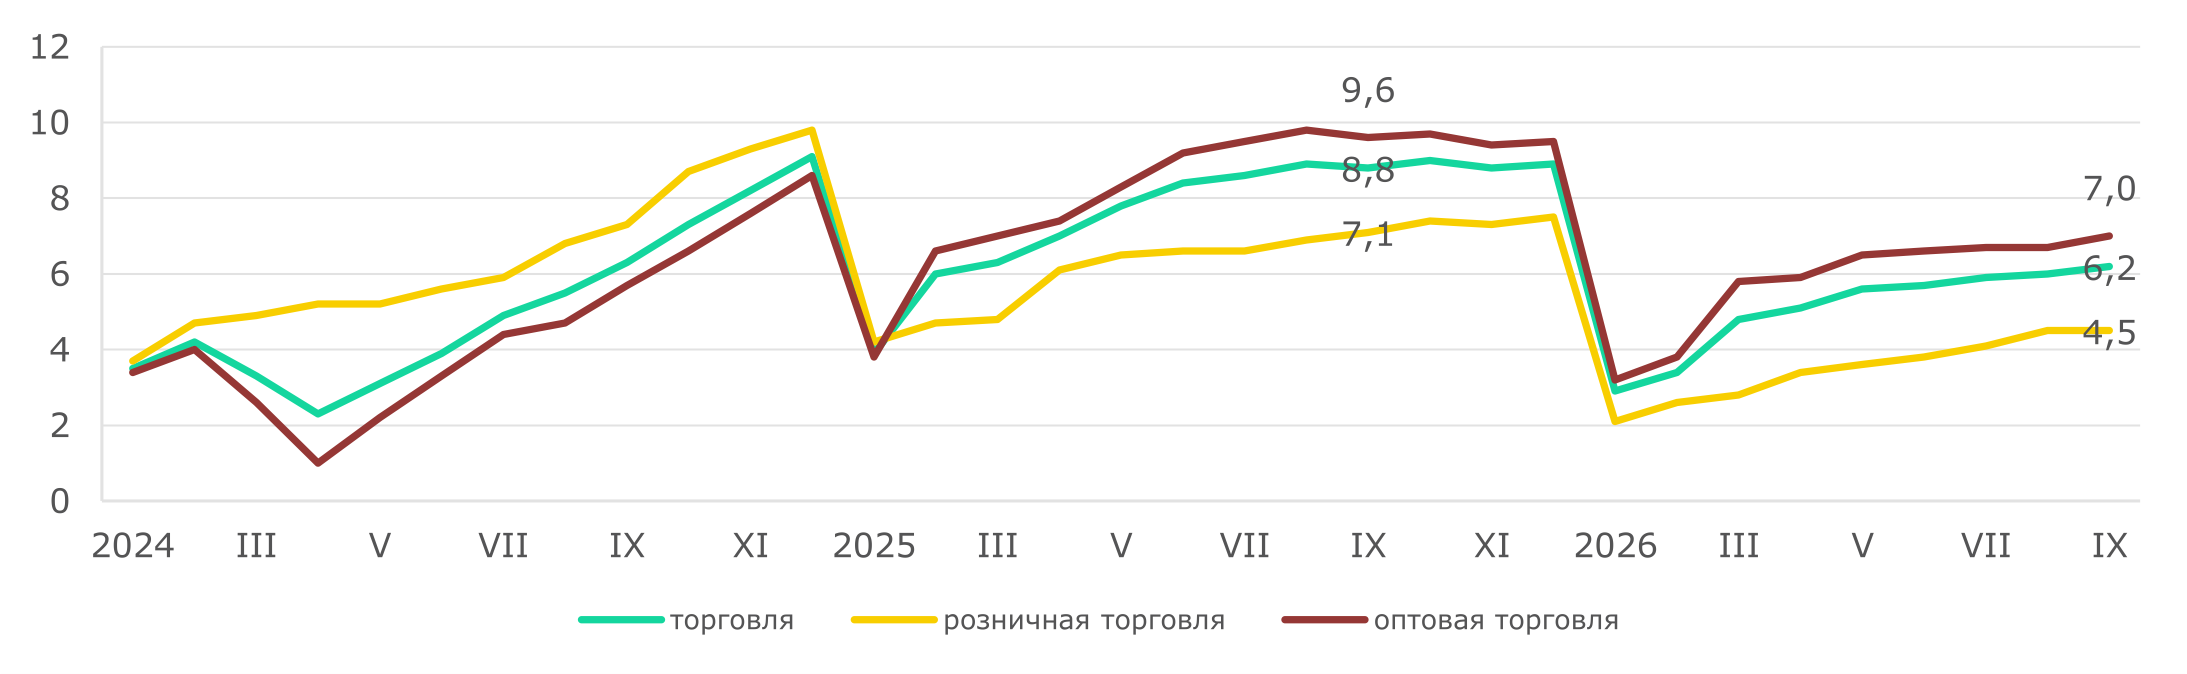
Согласно сведениям Бюро национальной статистики (БНС), за 9 месяцев 2026 года торговый сектор продемонстрировал рост на 6,2% в годовом выражении (+8,8% за январь-сентябрь 2025 года). В оптовом сегменте оборот увеличился на 7,0% в годовом выражении (годом ранее — 9,6%), в розничном сегменте – на 4,5% против 7,1% годом ранее.
Поскольку на оптовую торговлю приходится около двух третей совокупного товарооборота, ее тренды важны для интерпретации результатов всей отрасли; они отражают общеэкономическую деловую активность, включая объемы нефтедобычи и экспорта. Темпы роста непродовольственных товаров, на которые приходится 80% оптовых продаж, составили 6% в годовом выражении за январь-сентябрь 2026 года (+13,5% за 9М2025), продовольственных товаров – 15% (0% за 9М2025).
На розничные продажи могут влиять замедление роста потребительского кредитования на фоне регуляторных изменений, динамика инфляции и адаптация рынка к нововведениям в Налоговом кодексе. В структуре розничных продаж темпы роста продовольственных товаров (+10,1%) значительно опережают рост непродовольственных товаров (+1,6%).
Сектор внутренней торговли является одним из ключевых индикаторов экономической активности: согласно данным БНС, по итогам первого полугодия 2026 года сектор сформировал 16,4% ВВП. В январе-сентябре 2026 года темпы роста внутренней торговли составили 6,2% г/г (+8,8% г/г годом ранее) (Рис. 1). Индикатор деловой активности Halyk Business Index (HBI) в секторе торговли составил 100,3 по итогам 9 месяцев 2026 года (значение выше 100 отражает положительную динамику деловой активности).
Рис. 1. Динамика торговли, % г/г
Источник: БНС
Темпы роста оптовой торговли составили 7,0% г/г. На оптовый сегмент приходится 66,6% совокупного товарооборота отрасли, поэтому он в значительной мере определяет общую динамику торговой отрасли. В структуре оптового товарооборота преобладают непродовольственные товары и продукция производственно-технического назначения (80%), что может отражать тесную связь сегмента с деловой и инвестиционной активностью. Продажи этих товаров выросли на 6,0% г/г против 13,5% г/г годом ранее, продажи продовольствия – на 15,0% г/г после 0% роста годом ранее. По структуре предприятий в оптовой торговле преобладает малый бизнес, на который приходится 77,4% товарооборота.
Согласно нашей оценке, более двух третей оптового товарооборота страны приходится на города республиканского значения и нефтедобывающий регион: г. Алматы (35,1%), г. Астана (14,4%), Атырауская область (13,5%) и г. Шымкент (6,3%). Рост сосредоточен на нескольких рынках: в Алматы оптовые продажи увеличились на 9,7%, в Шымкенте – на 31,6%; по нашей оценке, на эти два города пришлось около 64% прироста оптовой торговли страны. В Астане рост составил 2,0%, в Атырауской области объем остался на уровне прошлого года. По нашим наблюдениям, динамика оптовой торговли Атырауской области, где 97,9% оборота составляют непродовольственные товары и продукция производственно-технического назначения, согласуется со снижением добычи нефти на 8,3% г/г в январе-сентябре 2026 года по информации Министерства национальной экономики.
Розничная торговля за 9 месяцев 2026 года выросла на 4,5% г/г (+7,1% г/г за январь-сентябрь 2025 года) до 20,0 трлн тенге. В структуре розничной торговли наблюдается более высокая динамика продаж продовольственных товаров, которые за январь-сентябрь 2026 года выросли на 10,1% г/г (+6,6% г/г годом ранее), по сравнению с непродовольственными, рост которых составил 1,6% г/г (+7,4% г/г годом ранее). Так, доля продовольственных товаров в розничном обороте выросла до 35,1% с 32,8% годом ранее. Мы полагаем, что на фоне умеренно жесткой денежно-кредитной политики повышение доли продовольственных товаров может быть связано со смещением потребительского спроса в сторону товаров повседневной необходимости.
По оценке Национального Банка Республики Казахстан (НБРК), приведенной в Докладе о денежно-кредитной политике (август 2026 года), потребительский спрос растет более умеренными темпами, чем в 2025 году, из-за высокой базы и адаптации к повышению НДС. Также в докладе отмечается, что в сегменте потребительского кредитования наблюдается стабилизация темпов роста в результате принятых регуляторных мер и поддержания умеренно жесткой монетарной политики. По данным НБРК, рост розничного кредитования в июле текущего года составил 13,7% г/г (+22,7% г/г годом ранее), в том числе потребительского кредитования – 11,3% г/г (+30,9% г/г годом ранее).
Основным каналом реализации товаров в розничном сегменте остаются торгующие предприятия, на которые приходится 65,6% объема товарооборота; их реализация выросла на 2,1% г/г. Реализация товаров индивидуальных предпринимателей, включая торгующих на рынках, выросла на 9,3% г/г; их доля достигла 34,4% общего объема розничного товарооборота.
За 9 месяцев 2026 года розничные продажи выросли во всех 20 регионах, в 12 из них темп роста сложился ниже среднереспубликанского. Алматы и Астана, формирующие 47,0% рынка, увеличили продажи на 4,9% г/г и 5,0% г/г соответственно. По нашей оценке, они обеспечили около 53% прироста розничных продаж. Наиболее высокий рост зафиксирован в Туркестанской (18,6% г/г) и Алматинской (13,2% г/г) областях, которые совокупно формируют 5,6% оборота.
Торговый сектор в январе-сентябре 2026 года продемонстрировал более сдержанные темпы роста по сравнению с аналогичным периодом прошлого года в обоих сегментах. Замедление в оптовой торговле может быть обусловлено динамикой смежных отраслей, включая снижение объемов добычи и экспорта углеводородов. Замедление роста розничных продаж может быть связано со снижением темпов роста потребительского кредитования, инфляционными факторами, а также адаптацией бизнеса и населения к изменениям в налоговом законодательстве.
Гульназ Табешова – Аналитический центр
При использовании материала из данной публикации ссылка на первоисточник обязательна.


