
 Консультация
 Открыть счёт

Валютный рынок в сентябре 2026 года: укрепление тенге на фоне избытка предложения валюты
Национальный Банк Республики Казахстан 1 октября опубликовал ежемесячное информационное сообщение по валютному рынку за сентябрь 2026 года. По итогам месяца национальная валюта укрепилась на 4,6% до 440,49 тенге за доллар США с 461,57 тенге на конец августа. Совокупный объем торгов вырос до $10,4 млрд с $8,7 млрд в августе, среднедневной объем — до $474 млн с $415 млн.
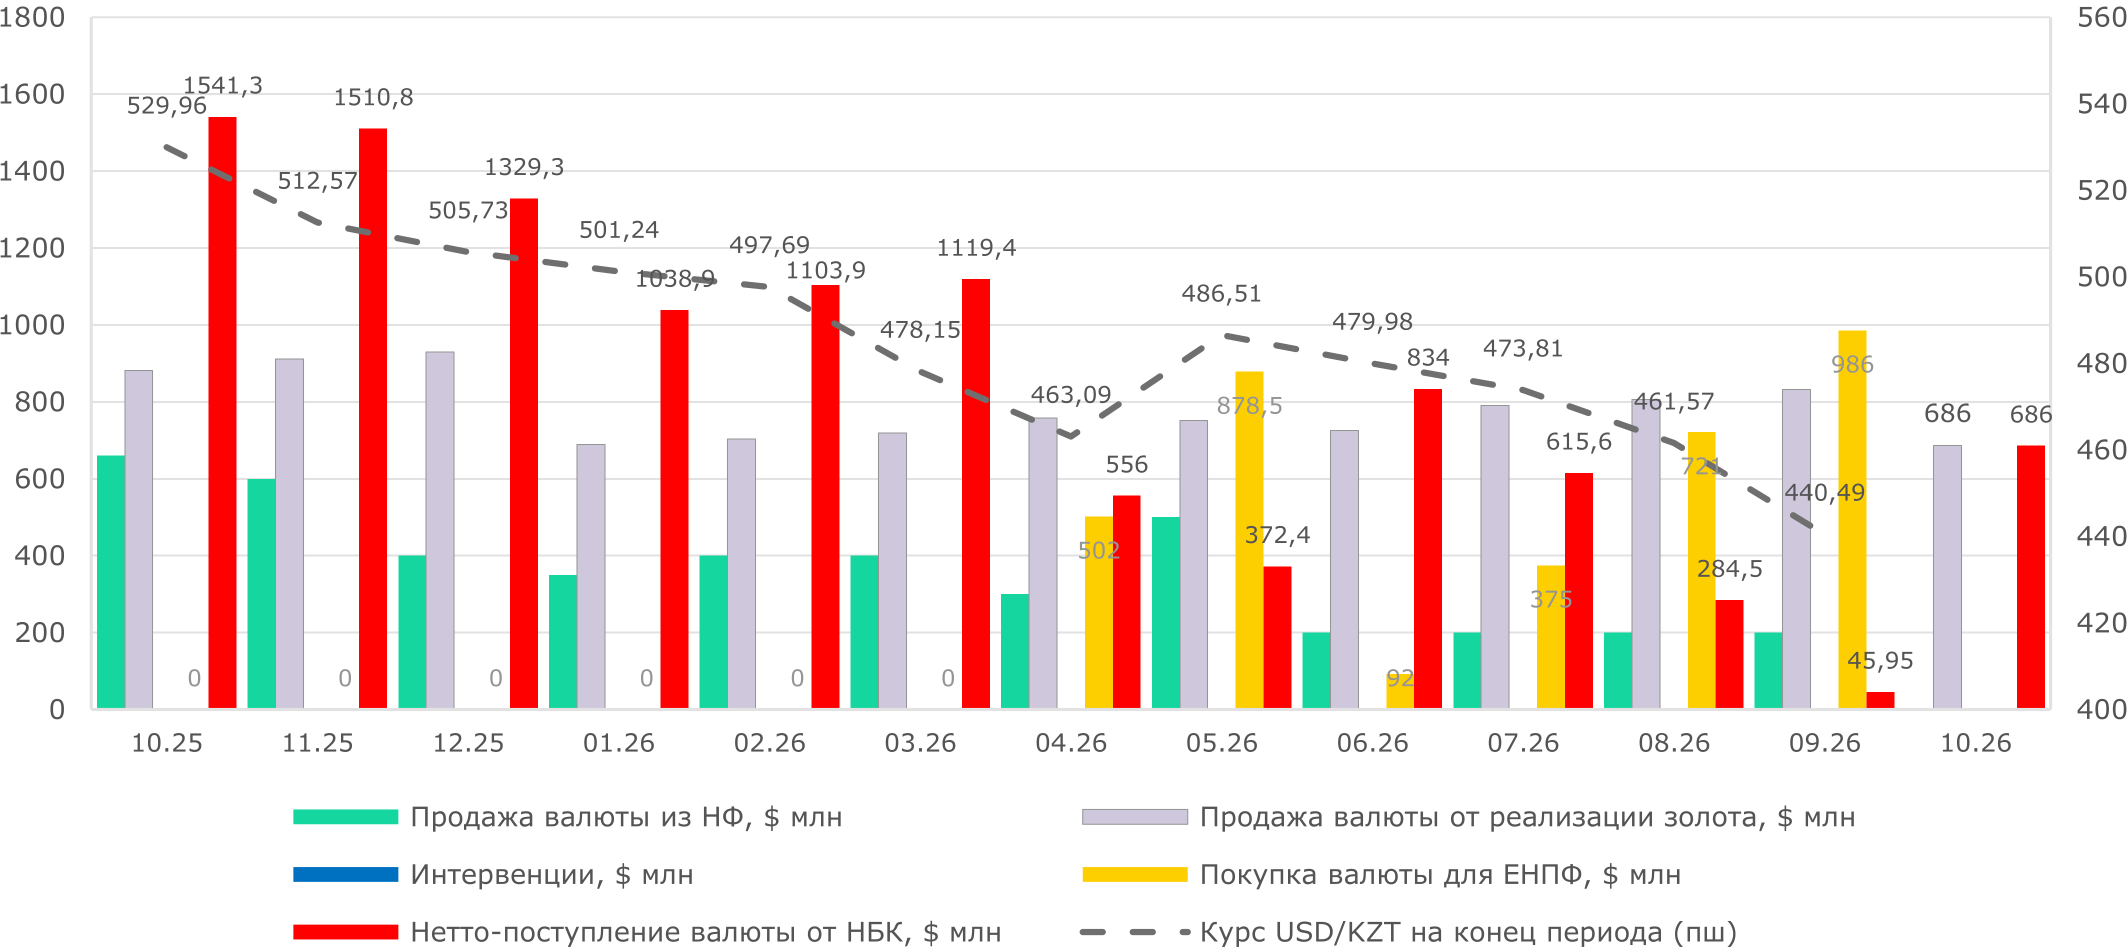
Отличительной особенностью сентября стало укрепление тенге практически без чистого предложения валюты со стороны Национального Банка (НБРК). По нашим расчетам, нетто-поступление валюты от Национального Банка сократилось до $46 млн — минимального значения с 2024 года. Продажи из Национального фонда ($200 млн) и операции по зеркалированию золота (около $832 млн) были почти полностью компенсированы покупкой валюты в инвестиционный портфель Единого накопительного пенсионного фонда (ЕНПФ) в размере $986 млн. Начало зеркалирования операций с Национальным фондом НБРК отложил в связи с избыточным предложением валюты на рынке.
Объём зеркалирования покупок золота в IV квартале НБРК сократил примерно на 17% по отношению к предыдущему кварталу. Объем продаж из Национального фонда до конца года будет определяться остатком гарантированного трансферта. По нашей оценке, сокращение объемов зеркалирования и продолжение покупок валюты для ЕНПФ будут уменьшать предложение валюты со стороны НБРК.
Снижение чистого предложения валюты на бирже со стороны НБРК в сентябре было связано прежде всего с увеличением покупок валюты для ЕНПФ. Наблюдаемые факторы (экспортная выручка, приток портфельного капитала, операции НБРК) объясняют часть прироста предложения долларов США на валютном рынке с начала этого года. В целом, мы считаем, что вклад фундаментальных факторов в укрепление тенге (внешнеторговые операции, цены и экспорт нефти, использование НФ, зеркалирование покупок золота и пр.) в текущем году был менее значимым.
Сейчас наблюдается значительный рост экспортной выручки на фоне высоких цен на нефть. Вместе с тем данный рост валютной выручки существенно меньше прироста предложения долларов США на бирже с начала года. Рост экспорта нефти в денежном выражении не транслируется в полной мере в дополнительное предложение иностранной валюты на внутреннем рынке. Более заметным фактором укрепления тенге по сравнению с чистым эффектом экспортных поступлений мог выступать приток капитала нерезидентов на рынок государственных ценных бумаг, интерес к которым поддерживается высоким уровнем базовой ставки, положительной реальной доходностью и устойчиво низким уровнем суверенного кредитного риска Казахстана. Прирост портфеля ГЦБ, которыми владеют инвесторы-нерезиденты, сложился ниже роста предложения долларов США на бирже с начала этого года.
Традиционно в конце года растет спрос на валюту. Мы ожидаем, что НБРК продолжит снижать базовую ставку, что может несколько снизить интерес иностранных портфельных инвесторов к долговым инструментам, номинированным в тенге. НБРК объявил о сокращении объемов продажи валюты в рамках зеркалирования в IV квартале. С учётом совокупности этих факторов мы сохраняем консервативную оценку курса на конец года на уровне 490 тенге/доллар, отмечая, что фактический курс может сложиться более крепким, если сохранится текущий баланс спроса и предложения на валютном рынке.
Валютный рынок в сентябре
В сентябре нетто-поступление валюты от Национального Банка (НБРК) составило, по нашим расчетам, $46 млн против $285 млн в августе и $616 млн в июле (Рис. 1). Продажи валюты из Национального фонда (НФ) составили $200 млн — четвертый месяц подряд на нижней границе заявленного диапазона $200–300 млн. Доля продаж из НФ в общем объеме торгов снизилась до 1,9% (2,3% месяцем ранее), или около $9,1 млн в день.
В рамках операций зеркалирования покупок золота в сентябре НБРК стерилизовал порядка ₸374 млрд, что эквивалентно $832 млн при среднемесячном курсе 449,75 тенге за доллар США (на основе официальных курсов НБРК; фактическую сумму в долларах НБРК опубликует 9 октября).
Запланированное с сентября зеркалирование операций с Национальным фондом в прогнозном объеме $200–300 млн было отложено: по сообщению НБРК, в связи с избытком предложения на валютном рынке; его дальнейшая реализация будет определяться с учетом рыночной конъюнктуры. Напомним, что в июне и июле НБРК приобрел у Национального фонда для выделения трансфертов в бюджет $960 млн ($460 млн и $500 млн) с намерением равномерно реализовать эту валюту на рынке до конца 2026 года.
В целях поддержания валютной доли пенсионных активов ЕНПФ Национальный Банк приобрел иностранную валюту в размере $986 млн (около 9,4% от общего объема торгов) против $721 млн в августе. Это наибольший месячный объем таких покупок с 2024 года; с апреля по сентябрь они составили $3,6 млрд. При этом на конец августа доля валютных активов в портфеле ЕНПФ составляла 41%, что было выше целевого уровня в 40%. По нашему мнению, покупка $986 млн для ЕНПФ могла отразиться на динамике укрепления тенге.
Рис. 1. Курс USD/KZT и продажа/покупка валюты на бирже со стороны НБРК
Источник: НБРК
Примечание: данные на октябрь 2026 года – оценка Halyk Finance
Совокупный объем торгов на KASE в сентябре составил $10,4 млрд, что на $1,7 млрд (20%) выше показателя августа и вдвое выше показателя сентября 2025 года ($5,2 млрд). По итогам девяти месяцев объем торгов достиг $70,4 млрд против $43,4 млрд годом ранее. Таким образом, обороты на бирже в этом году выросли на $27,0 млрд. Оценка факторов, определяющих динамику валютного рынка, на основе публично доступных данных носит ограниченный характер.
Для сопоставления, в сентябре 2025 года при объеме торгов $5,2 млрд и продажах из НФ на $500 млн ослабление тенге составило 1,9% до 549,07 тенге за доллар США. С начала 2026 года тенге укрепился на 12,9%.
Факторы укрепления тенге
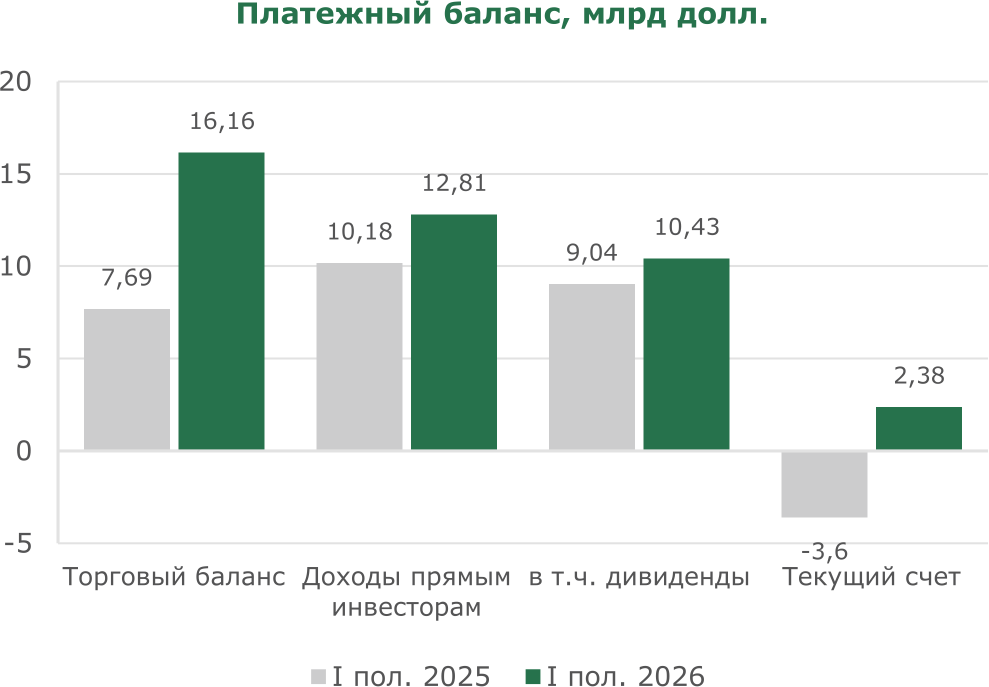
По данным Национального Банка, в первом полугодии 2026 года текущий счет платежного баланса сложился с профицитом $2,4 млрд против дефицита $3,6 млрд годом ранее. Экспорт товаров вырос на 27,1% (на $10,3 млрд) — до $48,5 млрд, а профицит торгового баланса увеличился с $7,7 млрд до $16,2 млрд. Благоприятная динамика экспорта поддерживалась, в том числе, высокими мировыми ценами на основные сырьевые товары Казахстана.
Рост экспортной выручки на $10,3 млрд существенно меньше прироста предложения долларов США на бирже с начала года. Такой рост не в полной мере транслируется в дополнительное предложение иностранной валюты на внутреннем рынке, поскольку значительная часть экспортной выручки нефтяного сектора приходится на крупные проекты с участием иностранных инвесторов и поступает на внутренний валютный рынок лишь частично.
Доходы к выплате прямым иностранным инвесторам в первом полугодии увеличились с $10,2 млрд до $12,8 млрд, при этом дивиденды и распределенная прибыль составили около $10,4 млрд, или порядка 64% профицита торгового баланса. Кроме того, прямые налоговые поступления от организаций нефтяного сектора направляются в Национальный фонд и поступают на внутренний валютный рынок преимущественно по мере конвертации средств для финансирования бюджетных трансфертов.
В январе–августе трансферты из Национального фонда составили около ₸2,53 трлн (-34% по сравнению с показателем за январь–август 2025 года; ₸3,83 трлн за январь-август 2025 года по данным НБРК), а совокупный объем реализации его валютных активов — около $3,5 млрд (-42,2% г/г; $6,07 млрд за январь-август 2025 года). Из этой суммы $0,96 млрд Национальный Банк купил у Национального фонда для последующего зеркалирования, поэтому на биржу поступило $2,55 млрд (−58%).
Продажи валюты в рамках зеркалирования покупок золота за этот же период, напротив, выросли до $5,94 млрд (₸2,86 трлн) с $3,79 млрд (₸1,96 трлн), или на 57%. В сумме продажи валюты из Национального фонда на бирже и по зеркалированию золота составили $8,49 млрд против $9,86 млрд годом ранее (−14%), а их доля в объеме торгов снизилась с 26% до 14%. За весь 2025 год из фонда было продано $8,2 млрд, по зеркалированию золота — $7,0 млрд (₸3,68 трлн).
По нашему мнению, такая структура валютных потоков ограничивает прямое влияние роста нефтяной выручки на текущее предложение валюты и курс тенге.
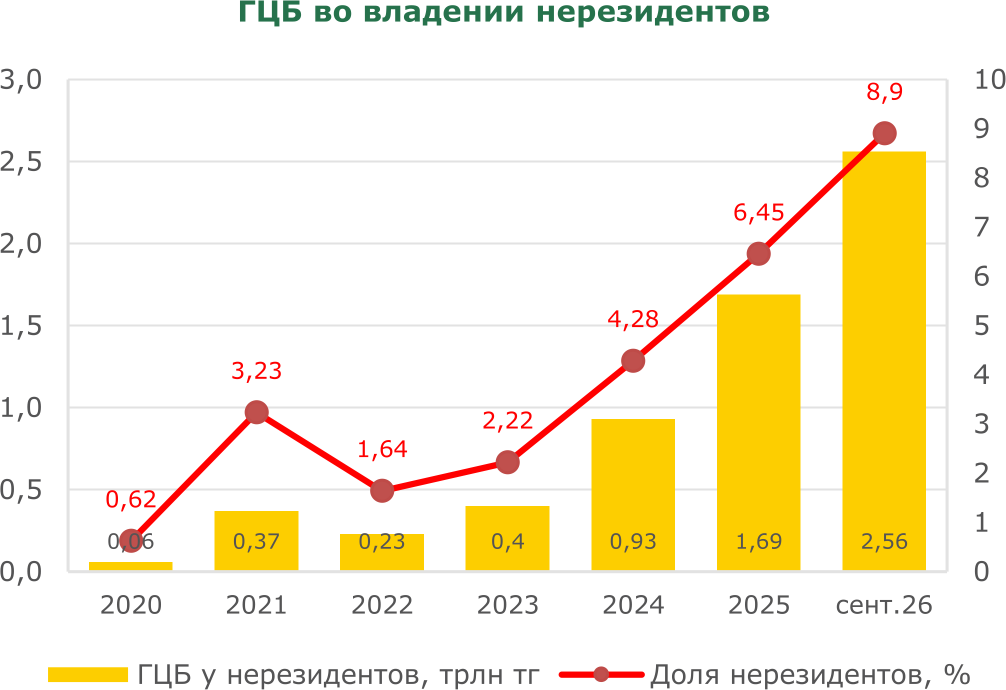
Заметным фактором укрепления тенге мог выступать приток портфельного капитала нерезидентов. По данным Центрального депозитария, объем государственных ценных бумаг во владении нерезидентов вырос с ₸1,9 трлн ($3.9 млрд) на конец 2025 года до ₸2,7 трлн (или $6 млрд) на конец сентября 2026 года.
Прирост портфеля нерезидентов с начала 2026 года составил $2,3 млрд при увеличении объема торгов за 9 месяцев на $27 млрд, что указывает на влияние других факторов на динамику валютного рынка. Прирост вложений нерезидентов за сентябрь составил $158 млн ($52 млн в августе). Интерес нерезидентов к активам в тенге, по нашему мнению, поддерживается высоким дифференциалом процентных ставок, положительной реальной доходностью и низким уровнем суверенного кредитного риска Казахстана.
Рис. 2. Платежный баланс в первом полугодии и государственные ценные бумаги во владении нерезидентов
Источник: НБРК
Примечание: Информация по ГЦБ во владении нерезидентов на основе данных НБРК
После снижения 4 сентября базовая ставка НБРК составляет 16,25% при годовой инфляции 9,3% в сентябре, что соответствует простой ex post оценке реальной ставки порядка 7,0%. После повышения ставки ФРС США 16 сентября целевой диапазон федеральных фондов составляет 3,75–4,00%, в результате номинальный дифференциал с базовой ставкой НБРК достигает 12,25 п.п. Национальный Банк при этом отметил ограниченное пространство для дальнейшего снижения ставки и повысил прогноз инфляции на 2027 год до 6,5–8,5% с прежних 5,5–7,5%.
Значительный объем международных резервов НБРК и валютных активов Национального фонда дополнительно поддерживает внешнюю устойчивость экономики. 29 сентября агентство Moody’s подтвердило суверенный рейтинг Казахстана на уровне Baa1 со стабильным прогнозом, отметив сильную фискальную позицию, низкий государственный долг, высокую способность его обслуживания и накопленные валютные активы. По нашему мнению, данные факторы могут снижать воспринимаемые нерезидентами страновые и валютные риски и тем самым поддерживать спрос на активы в тенге.
Мы считаем, что с учетом текущей динамики инфляции и высокого уровня реальной базовой ставки у НБРК имеется пространство для существенного снижения базовой ставки до конца года, что может способствовать охлаждению интереса нерезидентов к долговым инструментам, номинированным в тенге.
Традиционно в конце года растет спрос на валюту. Мы ожидаем, что НБРК продолжит снижать базовую ставку, что может несколько снизить интерес иностранных портфельных инвесторов к долговым инструментам в тенге. НБРК объявил о сокращении объемов продажи валюты в рамках зеркалирования в IV квартале. С учётом совокупности этих факторов мы сохраняем консервативную оценку курса на конец года на уровне 490 тенге/доллар, отмечая, что фактический курс может сложиться более крепким, если продолжится рост предложения долларов США на бирже.
Гульназ Табешова — Аналитический центр
Игенбекова Салтанат — Аналитический центр
При использовании материала из данной публикации ссылка на первоисточник обязательна.


