
 Консультация
 Открыть счёт

Рынок ГЦБ: Интересные выводы Национального Банка
В начале октября Национальный Банк (Нацбанк) опубликовал качественный Отчет о финансовой стабильности Казахстана за 2025 год (далее — Отчет). В Отчете представлен комплексный анализ системных рисков и факторов устойчивости финансового рынка, который сочетается с подробным разбором поведения его участников и содержательными выводами для экономической политики. Особого внимания заслуживает анализ рынка государственных ценных бумаг (ГЦБ).
В Отчете Нацбанка отмечается, что в 2025 году на рынке ГЦБ сохранялись невысокая глубина рынка и определенные дисбалансы между спросом и предложением, что было во многом связано с высокой концентрацией и структурной однородностью инвесторской базы на рынке ГЦБ, а также с недостаточным объёмом ликвидности в финансовой системе. Также Нацбанк отметил ряд институциональных особенностей рынка ГЦБ:
- Концентрированный и каптивный характер управления крупными фондами (каптивные инвесторы — инвесторы, активы которых находятся в едином управлении; к ним в Отчете относятся активы, управляемые Нацбанком, включая пенсионные активы ЕНПФ и других организаций под управлением Нацбанка), что приводит к однородным и синхронизированным инвестиционным решениям и оказывает непропорциональное влияние на рыночные доходности.
- «Недостаточная глубина вторичного рынка, в том числе низкие объемы торгов и недостаточная развитость инструментов хеджирования».
- Эпизодический и проциклический характер участия нерезидентов на рынке ГЦБ, что ограничивает их вклад в формирование устойчивой конкурентной среды на рынке ГЦБ. По нашей оценке, такой характер участия нерезидентов может также оказывать влияние на динамику валютного рынка и являться одним из факторов волатильности обменного курса.
Регулятор отмечает усиление концентрации спроса на аукционах: доля рыночных инвесторов в фактических размещениях сократилась, а роль крупнейших покупателей возросла. Каптивные инвесторы на начало 2026 года держали более половины ГЦБ, номинированных в тенге. Существенную часть активности на вторичном рынке обеспечивали отдельные крупные сделки и операции внутри финансовых групп. При этом банковские балансы, позволяющие отделить собственный портфель от временного движения бумаг по репо, указывают на возможное перераспределение части средств банков из ГЦБ в другие инструменты.
За девять месяцев 2026 года увеличились размещения Министерства финансов (МФ) и спрос на аукционах, расширились биржевые торги и внебиржевые сделки с денежными расчетами. Более заметную роль в размещениях стали играть бумаги с длительными сроками до погашения. Вложения нерезидентов в облигации МФ, номинированные в тенге, на конец сентября примерно вдвое превысили уровень годом ранее. Внутренний рынок сохраняет основную роль в финансировании Правительства, а новые выпуски в юанях расширяют круг внешних кредиторов.
Правительственный долг
По данным Нацбанка, в 2025 году увеличение погашений основного долга стало ключевым фактором роста потребности в долговом финансировании: 35% выплат пришлось на десятилетние еврооблигации 2015 года, еще 22% — на облигации, номинированные в тенге, размещенные в 2024 году. МФ привлекло ₸6,03 трлн через ГЦБ, номинированные в тенге, что на 13% меньше первоначального плана (₸6,93 трлн), и $4 млрд через еврооблигации, дополнив июньское рефинансирование валютного долга октябрьским выпуском на $1,5 млрд. Нацбанк считает июньский ролловер (замещение погашаемых еврооблигаций новым выпуском) обоснованным с учетом ограниченного внутреннего спроса: он позволил распределить финансирование между рынками и сдержать влияние дополнительных заимствований на внутренние ставки и концентрацию портфелей.
Приоритет внутреннего финансирования сохранился. На конец 2025 года правительственный долг составил ₸34,8 трлн, или 21,5% ВВП; доля ГЦБ, номинированных в тенге, достигла 75,0% против 48,0% в 2017 году. На 1 октября 2026 года, по данным МФ, правительственный долг составил ₸36,90 трлн, внутренний — ₸28,81 трлн; он почти полностью состоит из государственных казначейских обязательств в тенге, на которые приходится 78,1% правительственного долга. На конец 2025 года, по данным Нацбанка, в обращении находились облигации МФ, номинированные в тенге, на ₸26,14 трлн. Таким образом, внутренние облигации продолжают обеспечивать основную часть долгового финансирования.
В Отчете приведен важный, по нашему мнению, расчет для долговой политики: эффективная стоимость погашенных в 2025 году еврооблигаций в пересчете на тенге за весь период обращения составила около 18,7% годовых при долларовом купоне 5,125% и доходности сопоставимых десятилетних ГЦБ, номинированных в тенге, 7,2%. Этот пример показывает значение обменного курса для итоговой стоимости валютных заимствований. Мы согласны с выводом регулятора: расширение круга внешних кредиторов и доступ к длительным срокам следует сочетать с развитием внутреннего рынка, сглаживанием валютных погашений и системным учетом валютного риска.
В 2026 году МФ расширило внешнее финансирование за счет панда-облигаций: после дебютного выпуска на 3,4 млрд юаней под 1,9% состоялось сентябрьское размещение на 6,6 млрд юаней. Его трехлетний транш размещен под 1,82%, пятилетний — под 1,95%. Два выпуска привлекли 10 млрд юаней и расширили инвесторскую базу. При оценке их стоимости для бюджета наряду с купонной ставкой важно учитывать будущую динамику курса юаня к тенге.
Спрос и предложение
В 2025 году динамика предложения ГЦБ не всегда совпадала с изменением рыночного спроса. До конца третьего квартала объявленные объемы превышали первоначальный график, а значительную часть спроса обеспечивали каптивные участники. В четвертом квартале, когда интерес инвесторов усилился и средний коэффициент спроса к предложению достиг 283%, МФ сократило предложение бумаг, номинированных в тенге, после дополнительного выпуска еврооблигаций. Нацбанк допускает, что такая асинхронность отражала различия между ожиданиями рынка и эмитента, и рекомендует более регулярную коммуникацию для согласования объемов и сроков заимствований с рыночными условиями.
За январь–сентябрь 2026 года, по нашим расчетам на основе сообщений KASE, объем активных заявок на основных аукционах и доразмещениях вырос на 68,4% в годовом выражении, до ₸11,69 трлн. Среднее значение опубликованных KASE коэффициентов спроса к предложению по основным сессиям составило 2,17 раза против 0,95 раза годом ранее. Такая динамика указывает на усиление интереса к размещениям. В первоначальном графике на 2026 год предусмотрен выпуск на ₸6,41 трлн, в том числе ₸1,20 трлн в четвертом квартале. По нашему мнению, более сильный спрос расширяет возможности выбора сроков и объемов выпуска, а регулярный диалог с инвесторами может способствовать более эффективному использованию этих возможностей.
Первичный рынок
В 2025 году совокупный спрос на первичном рынке ГЦБ снизился на 8,1%, в том числе со стороны рыночных участников — на 24,3%; их доля в спросе изменилась с 82,5% до 67,5%. Нацбанк связывает эту динамику с высокими инфляционными ожиданиями и регуляторными факторами: ожидаемым повышением минимальных резервных требований, включением 50% реализованного дохода юридических лиц по ГЦБ в налогообложение и введением лимитов на позиции банков по репо. С июня спрос рыночных участников начал восстанавливаться, а к концу года сместился в сторону более длительных сроков.
В первом полугодии 2025 года среднемесячная доля двух крупнейших покупателей достигла 64,7% против 39,4% в среднем за 2024 год. Основными рыночными покупателями оставались банки второго уровня, обеспечившие 50,7% годового спроса. В фактических размещениях доля рыночных инвесторов снизилась с 71,3% до 47,1%, банков — с 61,1% до 32,6%. Банки с иностранным участием, по данным Отчета, также выполняли посредническую функцию, перераспределяя приобретенные бумаги нерезидентам на внебиржевом рынке.
За девять месяцев 2026 года МФ разместило на KASE облигации, номинированные в тенге, на ₸5,57 трлн — на 14,8% больше, чем за тот же период 2025 года. По нашим расчетам, на бумаги с оставшимся сроком до погашения более пяти лет пришлось 58,5% привлеченных средств против 43,7% годом ранее. Это указывает на более значимую роль длительного финансирования в новых размещениях. В Отчете за 2025 год аналогичное смещение отмечено в структуре заявок: в четвертом квартале 67,8% спроса приходилось на сроки более пяти лет. С ноября 2025 года доходности заявок постепенно снижались, особенно на средние и длительные сроки, а доходности удовлетворенных заявок приблизились к нижней границе их распределения.
В сообщениях KASE об итогах аукционов после апреля 2026 года детализация структуры покупателей представлена в более ограниченном объеме. Расширение публикуемых данных о структуре покупателей, концентрации спроса и конечных владельцах бумаг, по нашей оценке, способствовало бы более полной оценке развития рынка.
Вторичный рынок
В 2025 году объем вторичных торгов ГЦБ МФ, номинированных в тенге, вырос на 11,9%, средняя месячная оборачиваемость снизилась с 0,75% до 0,70%. На биржевой сегмент пришлось 56,6% сделок, на внебиржевой — 43,4%. Рост объемов сопровождался существенной ролью отдельных крупных операций: по оценке Нацбанка, торги остаются нерегулярными, событийными и высококонцентрированными. По нашей оценке, для суждения о ликвидности, помимо оборота, важны регулярность торгов и состав участников.
Биржевой рынок
В 2025 году наиболее высокая активность на бирже наблюдалась в первом и четвертом кварталах. В январе банки с иностранным участием обеспечили 63,8% продаж, действуя в интересах нерезидентов. В марте 75% сделок пришлось на долю двух участников; Нацбанк связывает крупные продажи с корректировкой управления ликвидностью и структурой активов после введения лимитов по репо. В четвертом квартале банки и участники с агрегированными счетами обеспечили в сумме 94,8% покупок и 74,5% продаж. По данным Отчета, 24,8% биржевых сделок заключалось между участниками, обслуживаемыми одним брокером.
За январь–сентябрь 2026 года биржевой оборот государственных казначейских обязательств (МЕКАМ), по данным KASE, составил ₸1,65 трлн против около ₸0,79 трлн годом ранее, то есть увеличился примерно в 2,1 раза. Доля МЕКАМ во вторичных торгах ГЦБ увеличилась до 74,7% (51,6% за январь-сентябрь 2025 года). Операции репо в этот показатель не входят. По нашей оценке, рост торгов создает условия для повышения ликвидности; более устойчивое развитие будет подтверждаться регулярными сделками между широким кругом независимых участников.
Внебиржевой рынок
В 2025 году объем внебиржевых сделок с ГЦБ, номинированных в тенге, вырос на 8,6%. В первом квартале нерезиденты выступали нетто-продавцами, а с середины июня и до конца года приобрели средне- и долгосрочные ГЦБ более чем на ₸700 млрд. По данным Отчета, более 60% внебиржевых сделок за год были заключены между участниками одной финансовой группы. Нацбанк отмечает, что этот сегмент оставался основным каналом входа и выхода крупных иностранных инвесторов, а банки с иностранным участием выступали посредниками в перераспределении бумаг.
За 9 месяцев 2026 года, по нашим расчетам на основе данных Центрального депозитария ценных бумаг (ЦДЦБ), внебиржевые сделки купли-продажи облигаций МФ, номинированных в тенге, с денежными расчетами через депозитарий достигли ₸1,66 трлн против ₸0,23 трлн годом ранее, увеличившись в 7,3 раза. Это показатель операций по модели «поставка против платежа», а не всего внебиржевого оборота. Он не включает репо и переводы без денежного расчета через депозитарий. По нашей оценке, более подробная публикация структуры внебиржевых сделок по участникам и способам расчетов помогла бы оценивать источники этой активности и ее вклад в ликвидность рынка.
Нерезиденты и агрегированные счета
Согласно Отчету, в четвертом квартале 2025 года участники с агрегированными счетами обеспечили 28,2% первичных размещений и 58,3% биржевых покупок. Агрегированный счет позволяет учитывать бумаги нескольких клиентов в совокупности, без детализации каждого конечного владельца в соответствующей системе учета. Эти счета характеризуют способ учета операций, а не отдельный тип инвестора по резидентству.
По данным ЦДЦБ, приведенным в Отчете, доля нерезидентов в ГЦБ МФ, номинированных в тенге, выросла с 4,3% на конец 2024 года до 6,5% на конец 2025 года; более половины их портфеля приходилось на средне- и долгосрочные бумаги. Одновременно доля каптивных инвесторов за более длительный период снизилась с 71,2% на 1 января 2021 года до 55,3% на 1 января 2026 года. Это показывает постепенное расширение рыночного участия при сохраняющейся значительной роли централизованно управляемых активов.
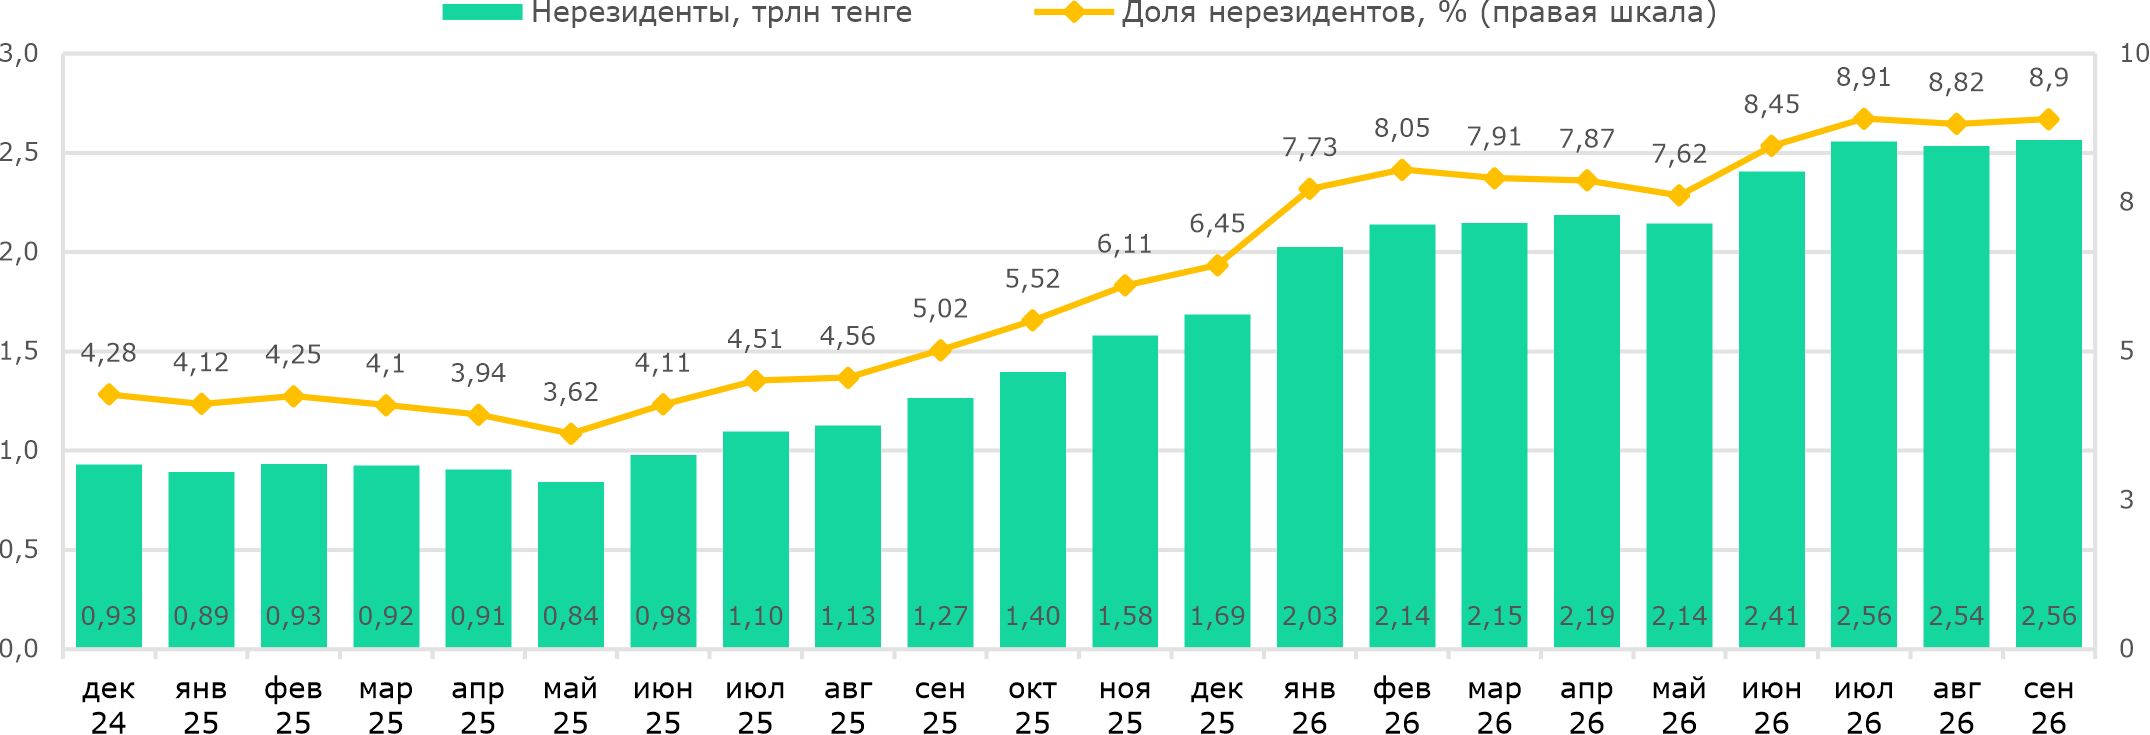
На 30 сентября 2026 года, по данным Нацбанка, нерезиденты держали ₸2,56 трлн облигаций МФ, номинированных в тенге, против ₸1,27 трлн годом ранее — рост на 102,7%. Их доля в обращающихся бумагах, по данным Нацбанка, выросла с 5,0% до 8,9% (Рис. 1); на конец 2025 года составила 6,45%. По нашей оценке, участие международных инвесторов дополняет внутренний спрос, а его устойчивость зависит от дифференциала доходностей, ожиданий по курсу тенге и внешних условий. Более подробные сведения о конечных владельцах бумаг на агрегированных счетах позволили бы полнее оценивать состав инвесторской базы.
Рис. 1. ГЦБ МФ во владении нерезидентов, трлн тенге и % от объема в обращении
Источник: НБК
Репо и портфель ГЦБ банков
Репо — продажа ценных бумаг с обязательством последующего обратного выкупа; экономически эта операция позволяет привлечь деньги под обеспечение бумагами. Депозитарная статистика отражает их временное перемещение, поэтому для оценки фактического владения ГЦБ Нацбанк отдельно анализирует банковские балансы. По этим данным, номинальный портфель ГЦБ банков в 2025 году сократился на 11,1%. Прирост позиций оказался меньше погашений и сокращения вложений. Регулятор допускает, что часть ликвидности направлялась в альтернативные инструменты, в том числе под влиянием изменений регулирования, при сохранении активности банков на денежном и кредитном рынках.
Влияние лимита репо различалось между банками: по данным раздела Отчета о денежном рынке, ограничение позиции по репо непосредственно затронуло один банк, а соответствующий риск не носил системного характера. В разделе о рынке ГЦБ Нацбанк называет лимиты на операции репо одним из факторов, снизивших привлекательность ГЦБ для банков. В структуре портфеля выросла доля бумаг по амортизированной стоимости и уменьшилась доля бумаг с переоценкой через прибыль или убыток. По оценке регулятора, такая перестройка помогала ограничить влияние рыночных цен на финансовые результаты.
Гульназ Табешова — Аналитический центр
При использовании материала из данной публикации ссылка на первоисточник обязательна.


