
 Консультация
 Открыть счёт

Прямые иностранные инвестиции в Казахстан немного снизились в первом полугодии 2026 года
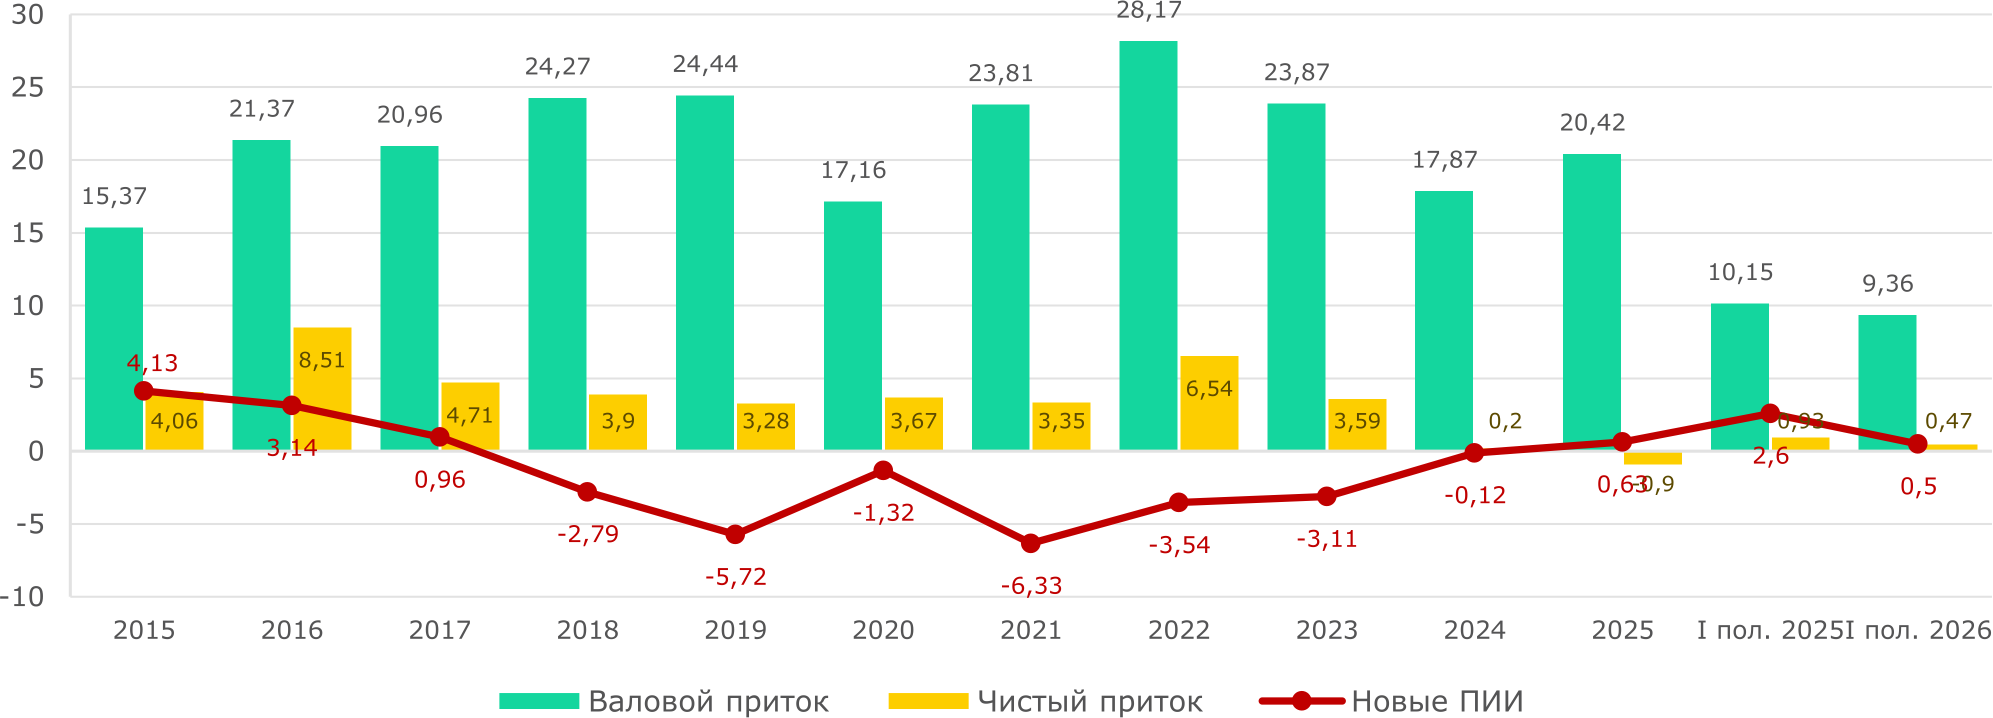
По данным Национального Банка Республики Казахстан, в первом полугодии 2026 года валовый приток прямых иностранных инвестиций (ПИИ) в Казахстан сложился на уровне $9,4 млрд (на 7,8% ниже показателя первого полугодия 2025 года), чистый приток ПИИ составил $0,5 млрд ($0,9 млрд годом ранее). Чистый приток ПИИ без учета реинвестированных доходов («новые ПИИ») составил $0,5 млрд против $2,6 млрд годом ранее. Новые ПИИ сохраняют положительное значение после семилетнего периода существенных отрицательных показателей (2018–2024 годы). В первом полугодии 2026 года реинвестированные доходы сложились отрицательными, то есть полученные за период доходы были распределены инвесторам.
Одним из основных факторов текущей динамики, по нашей оценке, стало завершение этапа крупных капиталовложений в нефтяные проекты, включая проект расширения месторождения Тенгиз: чистый отток из нефтегазового сектора составил $4,8 млрд (-$3,0 млрд годом ранее). По мере перехода этих проектов к эксплуатации, как правило, возрастает объем доходов, выплачиваемых инвесторам по завершенным проектам. В целом, для нефтяного сектора Казахстана в последние годы характерно снижение инвестиционной активности. Чистый приток инвестиций в отрасли за пределами горнодобывающей промышленности обеспечил положительный общий результат полугодия. Инвестиционная активность наблюдалась в строительстве, торговле, в секторе финансовой деятельности и отдельных обрабатывающих производствах.
В отчете «2026 Kazakhstan Investment Climate Statement» (U.S. Department of State, 2026) отмечается ряд положительных сторон инвестиционной политики: открытость экономики для иностранных инвестиций, наличие системы диалога с бизнесом, конвертируемость валюты и свободный перевод дивидендов. В данном отчете также отмечается, что «иностранные компании указывают на необходимость укрепления верховенства закона, более предсказуемых и прозрачных налоговой и регулирующей систем, увеличения инвестиций в человеческий капитал и современную транспортную и логистическую инфраструктуру». По нашему мнению, дальнейшее совершенствование деловой среды и инвестиционной политики, а также меры по либерализации экономики, снижению доли и роли государства в экономике, предусмотренные Указом Президента РК от 8 мая 2024 года № 542, будут способствовать расширению притока новых ПИИ.
По данным Национального Банка Республики Казахстан (НБРК), в первом полугодии 2026 года валовый приток ПИИ составил $9,4 млрд против $10,2 млрд в первом полугодии 2025 года (−7,8%). Сокращение чистого притока ПИИ в первом полугодии 2026 года до $0,47 млрд ($0,93 млрд годом ранее) связано со снижением вложений в капитал (без учета реинвестированных доходов) и с чистым погашением долговых обязательств перед прямыми инвесторами.
Новые ПИИ определяются как чистый приток прямых инвестиций без реинвестированных доходов. В 2018–2024 годах показатель новых ПИИ ежегодно был отрицательным; совокупное отрицательное сальдо за период составило $22,9 млрд. Реинвестированные доходы за тот же период составили $47,5 млрд, что обеспечило положительный чистый приток ПИИ в каждом году. В 2025 году новые ПИИ впервые с 2017 года приняли положительное значение ($0,6 млрд).
В первом полугодии 2026 года сложился отрицательный реинвестированный доход в размере $0,03 млрд. Чистый приток ПИИ рассчитывается как сумма новых ПИИ и реинвестированных доходов. При отрицательном значении реинвестированных доходов чистый приток ПИИ оказывается ниже показателя новых ПИИ. Без учета реинвестированных доходов приток нового капитала составил $0,50 млрд ($2,6 млрд в 1П2025) (Рис. 1).
За первое полугодие 2026 года чистые вложения в капитал без реинвестированных доходов сократились до $1,0 млрд с $2,3 млрд. Основной вклад в снижение чистого притока внесла горнодобывающая промышленность: чистый приток в отрасль составил −$3,9 млрд против −$2,3 млрд годом ранее. Без учета горнодобывающей промышленности чистый приток вырос до $4,3 млрд с $3,2 млрд.
Снижение ПИИ в горнодобывающем секторе, по нашей оценке, в значительной степени связано с нефтегазовым сектором, где завершается цикл крупных инвестиционных проектов. По данным НБРК, в 2015–2019 годах чистый приток ПИИ в добычу нефти и природного газа составлял от $0,9 млрд до $5,1 млрд в год, а с 2021 года, за исключением 2022 года, в отрасли наблюдается чистый отток: в 2025 году он составил $6,3 млрд, в первом полугодии 2026 года — $4,8 млрд против $3,0 млрд годом ранее.
Рис. 1. Валовый приток, чистый приток и новые ПИИ в Казахстан в 2015–2025 годах и в первом полугодии 2025 и 2026 годов, $ млрд
Источник: НБРК, расчеты Halyk Finance
Как отмечалось в «Обзоре развития нефтяного сектора в 2024 и 2025 годах: потенциал роста добычи ограничен, необходимы новые инвестиции» (Halyk Finance, 2026), нефтяной сектор Казахстана сохраняет значительный производственный, экспортный и фискальный потенциал и продолжает оставаться одной из основ национальной экономики. Для нефтяного сектора Казахстана в последние годы характерно снижение инвестиционной активности. По данным НБРК, с 2021 года (за исключением 2022 года) в отрасли добычи сырой нефти и природного газа наблюдается чистый отток ПИИ. Для отрасли, где действующие крупные активы постепенно приближаются к зрелой стадии, устойчивый приток капитала имеет высокое значение. Инвестиционную привлекательность проектов в нефтяном секторе, по нашему мнению, могут сдерживать цены поставок на внутренний рынок, которые значительно ниже экспортных цен на нефть. Вопросы совершенствования подходов к ценообразованию на внутреннем рынке ранее рассматривались в наших обзорах. В материалах Международного энергетического агентства (МЭА) также отмечалась необходимость совершенствования подходов к внутреннему ценообразованию. Привлечению инвестиций в отрасль, по нашему мнению, также может способствовать расширение возможностей для участия частных и иностранных инвесторов в новых проектах, в том числе через развитие конкурентных механизмов.
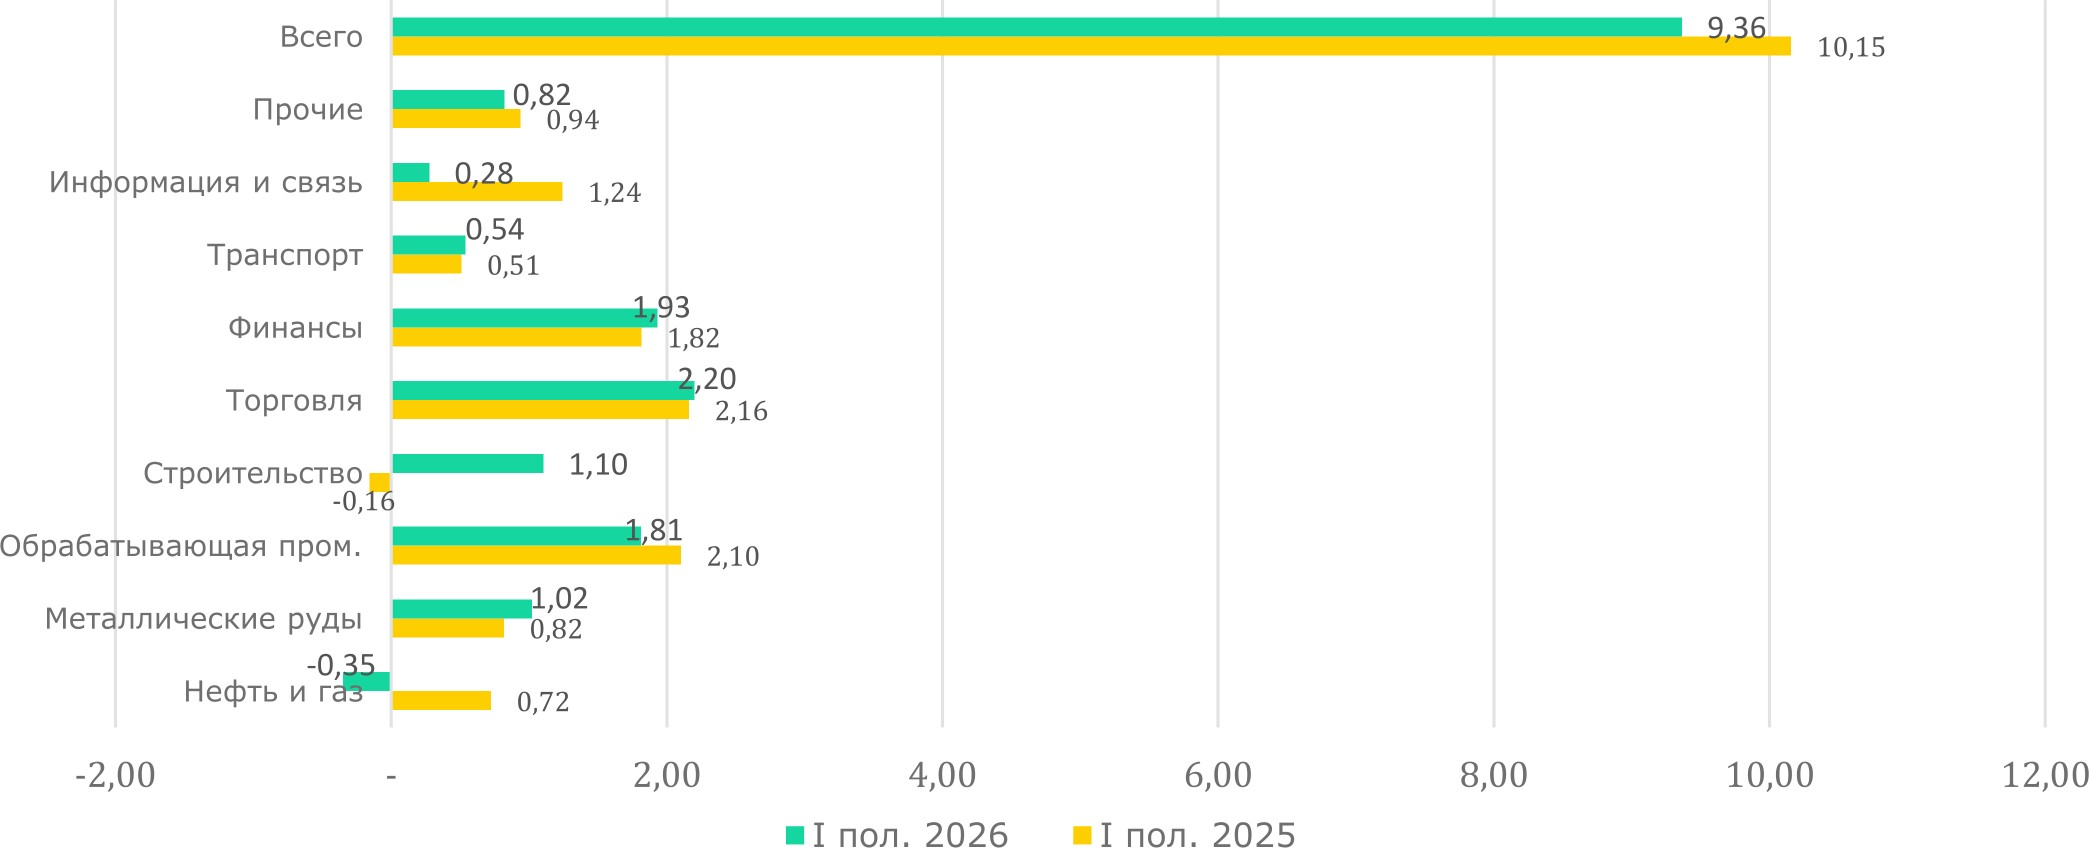
Без учета горнодобывающей промышленности валовый приток за полугодие практически сохранился на уровне прошлого года — $8,5 млрд. Наибольший валовый приток пришелся на обрабатывающую промышленность, торговлю, финансовую деятельность и строительство: на данные отрасли приходится около 75% общего валового притока ПИИ (Рис. 2).
Рис. 2. Валовый приток ПИИ по группам отраслей в первом полугодии 2025 и 2026 годов, $ млрд
Источник: НБРК
Валовый приток в обрабатывающую промышленность составил $1,8 млрд (−13,8% г/г). Преобладающая часть притока направлена в пищевую ($0,8 млрд; 42% объема ПИИ в обрабатывающей промышленности) и химическую ($0,6 млрд; 35%) промышленности. В производстве машин приток снизился на 7%, в металлургии — на 84%, в производстве транспортных средств приток принял отрицательное значение.
Таким образом, динамика ПИИ в первом полугодии 2026 года в значительной степени определялась различиями между отраслями: чистый отток из горнодобывающей промышленности сочетался с ростом чистого притока в другие отрасли экономики.
Приток нового капитала, по нашему мнению, зависит не только от циклических, но и от институциональных факторов. В отчете «2026 Kazakhstan Investment Climate Statement» отмечается ряд положительных сторон инвестиционной политики для иностранных инвесторов. В частности, в стране отсутствуют секторы, полностью закрытые для иностранных инвесторов, действует система диалога с бизнесом (Совет иностранных инвесторов, Инвестиционный штаб, Комитет по защите прав инвесторов), обеспечены конвертируемость валюты и свободный перевод дивидендов и процентов. В отчете отмечаются вопросы, имеющие значение для инвесторов при принятии решений: применение нового Налогового кодекса, по отдельным положениям которого продолжается диалог с деловым сообществом, параметры реализации новых проектов, а также условия внутреннего финансирования. Отчет подчеркивает предсказуемость регулирования как важное условие для притока капитала. По нашему мнению, последовательная реализация мер по улучшению инвестиционного климата и либерализации экономики будет способствовать привлечению нового капитала.
Игенбекова Салтанат - Аналитический центр
Гульназ Табешова - Аналитический центр
При использовании материала из данной публикации ссылка на первоисточник обязательна.


