
 Консультация
 Открыть счёт

Какие риски несут потребительские займы: выводы из отчета Национального Банка
Опубликованный Национальным Банком (Нацбанк) 6 октября Отчет о финансовой стабильности Казахстана за 2025 год (Отчет) содержит подробный анализ рисков и устойчивости финансовой системы. В Отчете выделен раздел о беззалоговых потребительских займах (БПЗ), включая потребительские займы в виде «рассрочек». Данные кредитного регистра раскрывают распределение долга и долговой нагрузки между заемщиками, дополняя агрегированную статистику. В этом обзоре мы рассматриваем ключевые выводы Нацбанка и сопоставляем их с доступными данными за январь–сентябрь 2026 года.
Как отмечается в Отчете Нацбанка, в 2025 году на фоне усиления регуляторных мер наблюдалось заметное замедление темпов роста портфеля БПЗ; рост портфеля сместился от роста числа заемщиков к увеличению среднего размера займа. В этом году замедление продолжается. На конец сентября 2026 года годовой прирост портфеля БПЗ составил 6,8% при инфляции 9,3%. Качество портфеля БПЗ в 2025 и 2026 годах немного ухудшилось, оставаясь в пределах умеренных значений, и не достигая уровней, характерных для повышенного риска. Быстрый рост БПЗ и «рассрочек» в 2021–2024 годах, по нашему мнению, мог усиливать инфляционное давление в стране. Принятые меры регулирования мы считаем своевременными и результативными. Для экономики также важно сохранение умеренного роста потребительского кредитования.
По информации Нацбанка, на конец 2025 года около 90% совокупной задолженности приходится примерно на половину заемщиков, что говорит о значительной концентрации крупных кредитов у части клиентов. По нашему мнению, низкий уровень БПЗ в стране (7,6% к ВВП) и их концентрация не позволяют говорить о высокой закредитованности населения беззалоговыми потребительскими кредитами. Вместе с тем целесообразно сбалансированное ограничение опережающего роста таких кредитов.
В отчете Нацбанка отмечается, что в 2025 году вклад «рассрочек» в рост БПЗ сохранился высоким, как за счет активной экспансии банков на маркетплейсах и в партнерских программах, так и за счет повышенного потребительского спроса на товары длительного пользования. Мы считаем, что на маркетплейсах важна прозрачность финансовой стоимости «рассрочек» и полнота учета обязательств перед нефинансовыми организациями, которые предоставляют финансовые услуги по «рассрочке» для продавцов и покупателей. Мы поддерживаем механизм указания «двойных цен» (одна цена - при продаже за единовременную оплату, другая (более высокая) – при использовании «рассрочки»), а также считаем необходимой защиту потребителей независимо от поставщика финансовой услуги в виде «рассрочки».
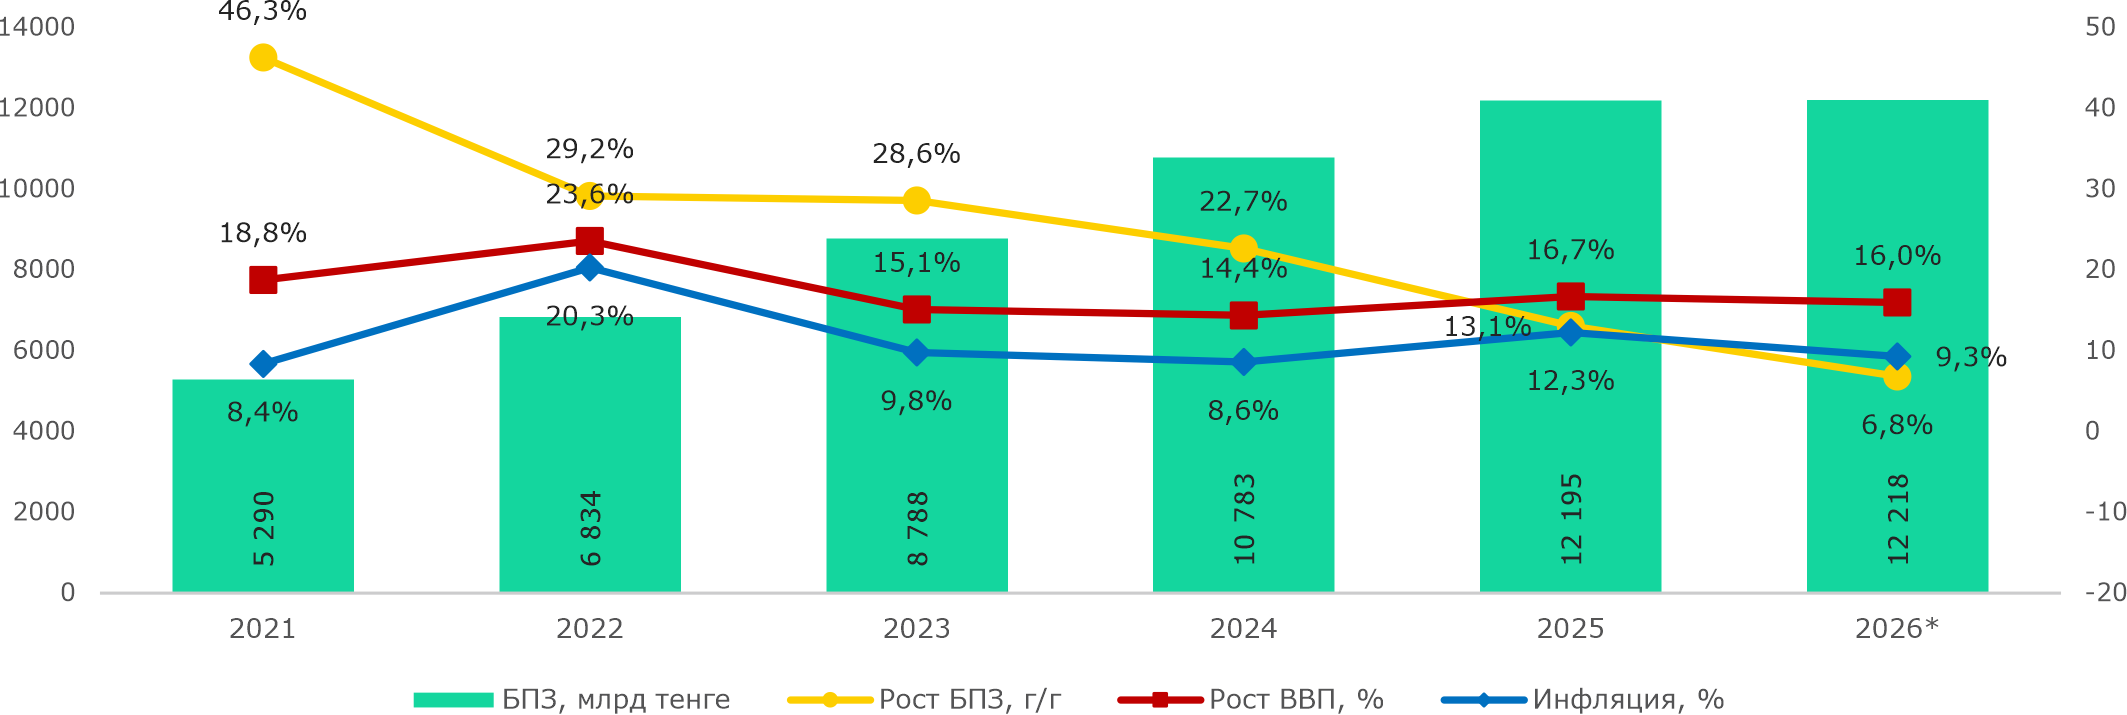
Главный вывод раздела Отчета — на фоне регуляторных мер и более консервативной кредитной политики банков рост БПЗ приблизился к темпам общеэкономических показателей, а формирование задолженности сместилось от расширения базы заемщиков к увеличению среднего долга на одного заемщика. По кредитному регистру, портфель за 2025 год вырос на 13,1% после 22,7% в 2024 году и 46,3% в 2021 году (Рис. 1). По статистике Нацбанка, на 1 октября 2026 года БПЗ составили 12,2 трлн тенге, или 45,8% кредитов населению; годовой прирост составил 6,8%. Текущий темп ниже инфляции, что соответствует нормализации роста сегмента.
Рис. 1. Инфляция и темпы роста БПЗ и ВВП
Источник: Нацбанк, БНС, расчеты Halyk Finance.
Примечание: Портфель БПЗ в млрд тенге; рост БПЗ, номинального ВВП и инфляция в %. В 2021–2025 годах БПЗ — по кредитному регистру; 2026* — по статистике Нацбанка на 1 октября, инфляция — за сентябрь, рост ВВП — за первое полугодие 2026 года
Изменение источников роста проявляется и в распределении долга. По оценке Нацбанка, в 2025 году вклад прироста числа заемщиков практически исчерпан, увеличение портфеля формировалось за счет среднего долга. Около 90% задолженности приходилось на половину заемщиков. В группе с совокупным долгом свыше 5 млн тенге задолженность выросла на 18,6% после 46,0% годом ранее. Доля заемщиков с долгом до 1 млн тенге составила около 54% против 59% на конец 2024 года. По нашему мнению, смещение структуры к более крупным суммам долга может отражать более избирательный отбор заемщиков с устойчивыми доходами. У 58% заемщиков с долгом свыше 5 млн тенге задолженность была ниже годового дохода.
Нацбанк выделяет высокую концентрацию рисков в сегменте крупных долгов: накопление задолженности происходит преимущественно за счет количества займов на одного заемщика и перехода к классическим процентным продуктам. В группе свыше 5 млн тенге у 62% заемщиков платежи по займам превышали 30% дохода, 79% обслуживали четыре займа и более. Мы разделяем вывод регулятора о необходимости мониторинга концентрации. Положительный эффект более избирательной выдачи зависит от качества проверки доходов и учета всех обязательств клиента.
Согласно Отчету, в 2025 году рост просроченной задолженности в целом по розничному кредитованию опережал темпы формирования резервов, что повышает уязвимость розничного портфеля. При этом покрытие провизиями потребительских займов достигло 7% против 4,8% в среднем по розничному кредитованию. По оценке Нацбанка, БПЗ остаются основным источником кредитного риска в розничном портфеле. Доля кредитно-обесцененных займов стадии 3 по МСФО 9 (проблемные кредиты с просроченным погашением более 90 дней либо другими признаками дефолта (неспособности заемщика вовремя выплатить долг)) составила 9,7% на конец 2025 года против 8,2% годом ранее, что, по нашему мнению, является сравнительно невысокой долей. Доля дефолтов по объему достигла 7,7% против 7,0%, по количеству — 3,6% против 4,2%: по оценке Нацбанка, дефолты концентрируются в более крупных займах. Регулятор связывает качество портфеля с отложенным эффектом активного кредитования предыдущих лет. Покрытие займов стадии 3 провизиями в розничном портфеле в целом составило 50,8% против 54,7%. По нашему мнению, эти данные поддерживают сохранение консервативного подхода к выдаче и резервированию.
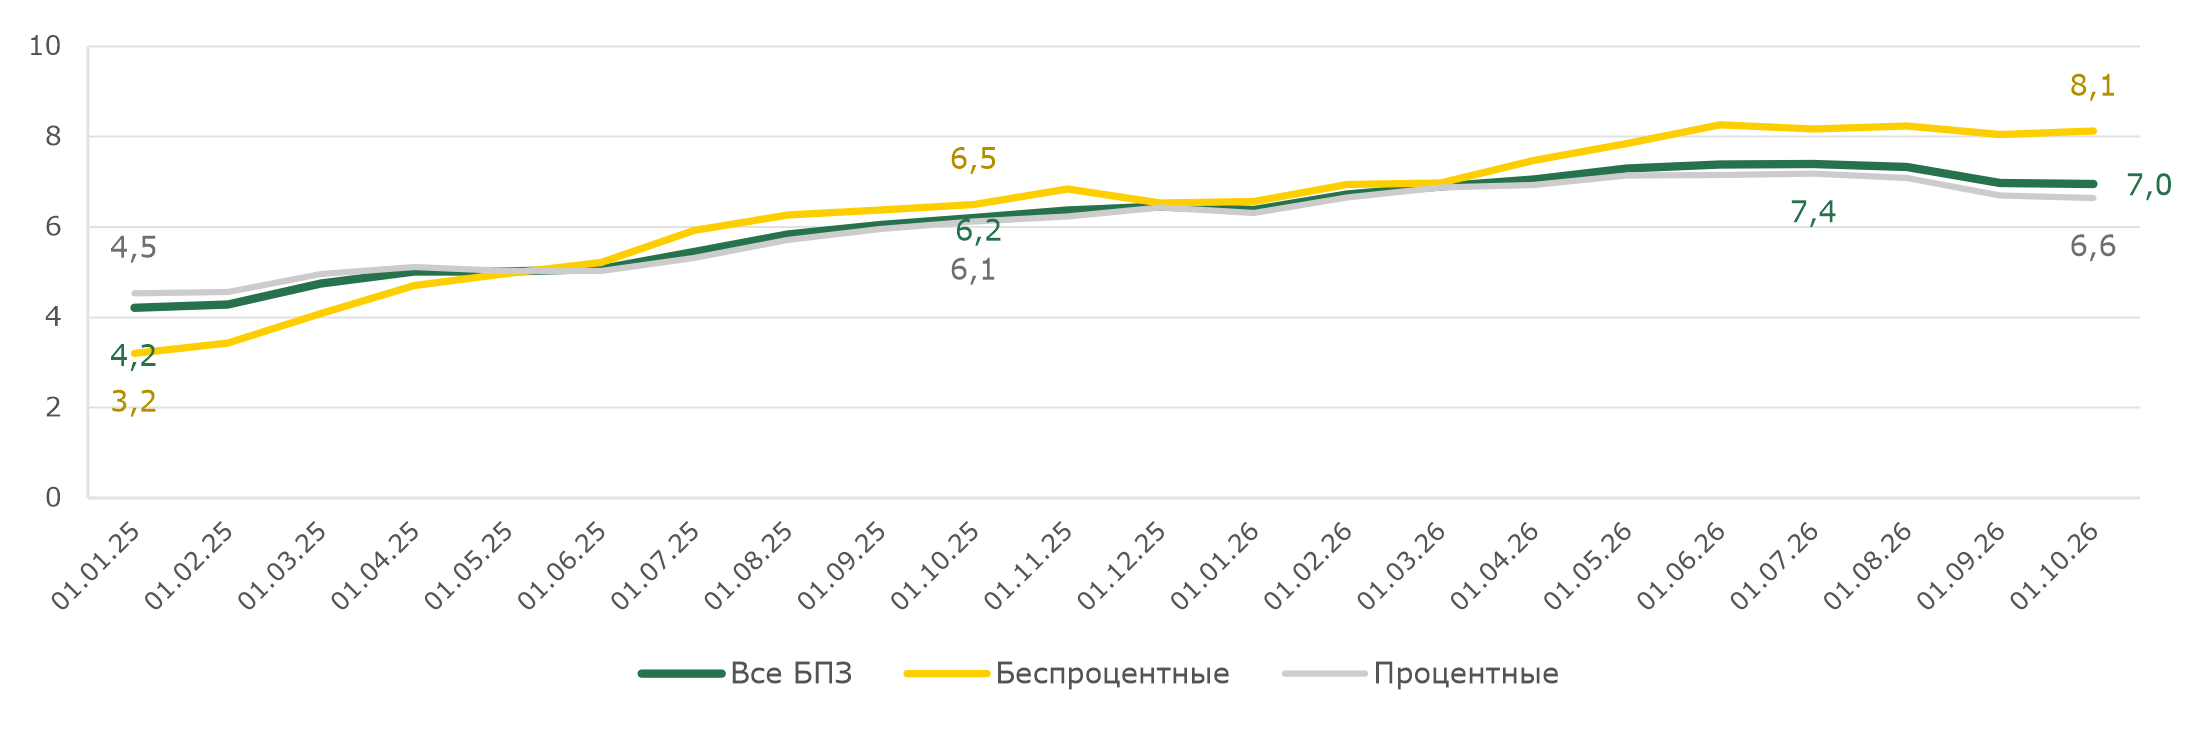
Текущую динамику отражает отдельный показатель статистики — доля просроченной задолженности в БПЗ. На 1 октября 2026 года она составила 7,0% против 6,2% годом ранее и 7,4% на 1 июля. По беспроцентным займам показатель составил 8,1% против 6,5% годом ранее, по процентным — 6,6% против 6,1% (Рис. 2). Динамика с июля является положительным сигналом; для оценки ее устойчивости необходимо наблюдение за последующими месяцами. Более высокая доля просроченной задолженности по беспроцентным займам подчеркивает значение проверки платежеспособности при предоставлении «рассрочек».
Рис. 2. Доля просроченной задолженности в беззалоговых потребительских займах, %
Источник: Нацбанк
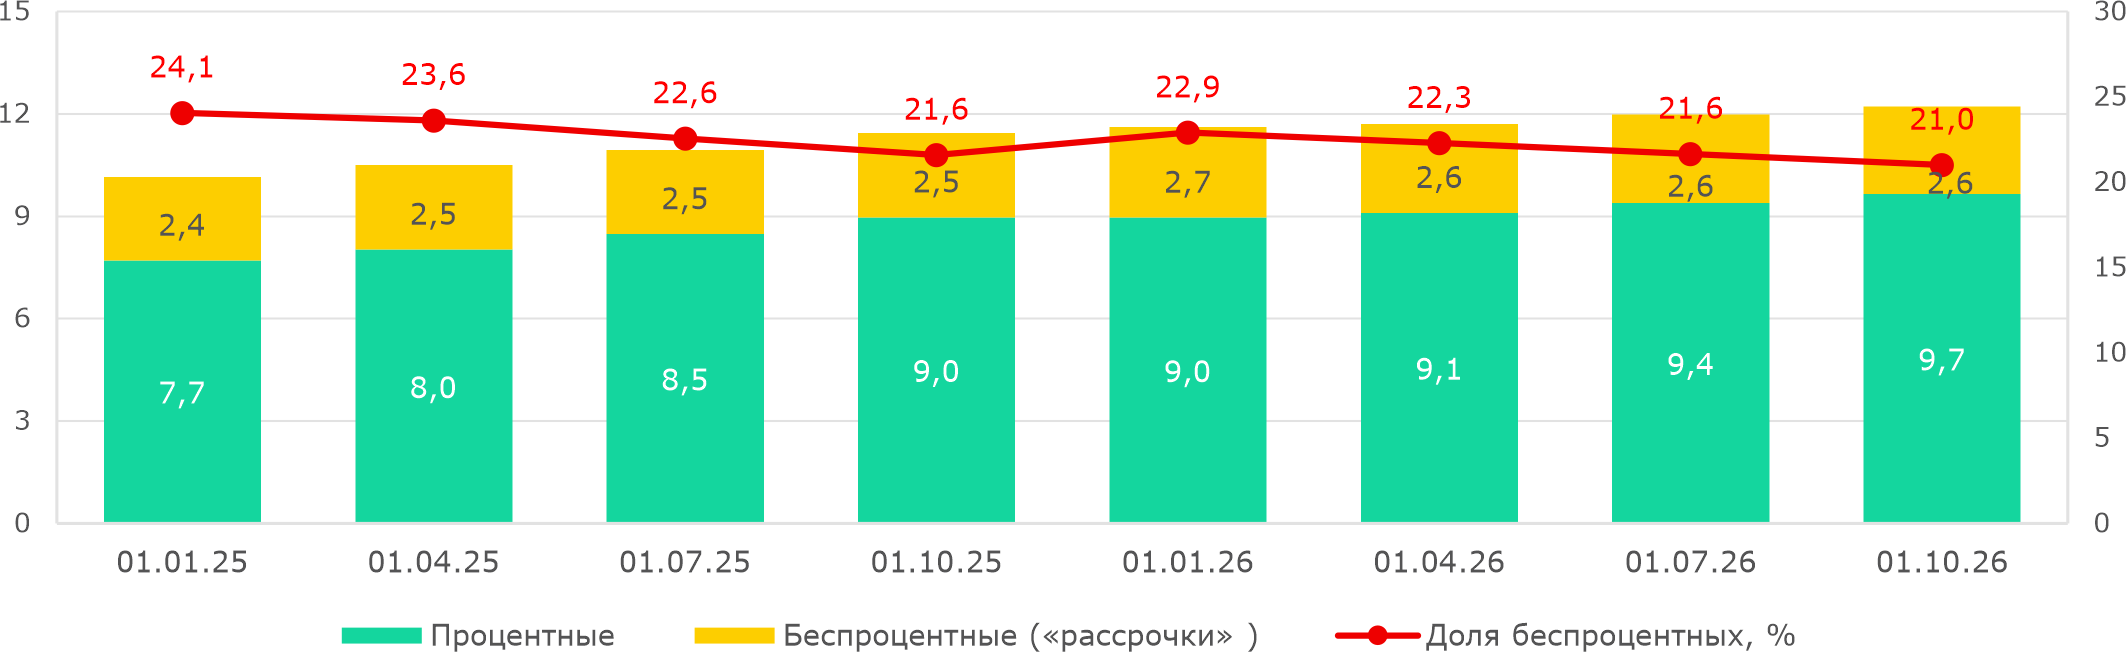
Как следует из Отчета, вклад «рассрочек» (разделение стоимости товара, работы или услуг на несколько платежей, без начисления видимого процентного вознаграждения) в рост БПЗ в 2025 году сохранился высоким за счет развития банковских продаж на маркетплейсах, партнерских программ и спроса на товары длительного пользования. По данным кредитного регистра, в 2023–2024 годах «рассрочки» росли быстрее процентных займов (31,5% и 40,1% против 27,8% и 17,8%), в 2025 году темпы сравнялись (13,1%). По статистике Нацбанка, на 1 октября 2026 года беспроцентные займы увеличились за год на 3,9%, процентные — на 7,6%; доля беспроцентных займов составила 21,0% (24,1% на начало 2025 года) (Рис. 3). Выдачи беспроцентных займов за январь–сентябрь 2026 года составили 98,2% объема соответствующего периода 2025 года, процентных — 94,9%. Эти данные указывают на более умеренное расширение банковских «рассрочек».
Рис. 3. Беззалоговые потребительские займы: процентные и беспроцентные, трлн тенге; доля беспроцентных, % (правая шкала)
Источник: Нацбанк, расчеты Halyk Finance
Регулярная статистика Нацбанка охватывает часть рынка «рассрочек». В дискуссионном документе «Рынок рассрочек и BNPL» за сентябрь 2026 года Нацбанк разграничивает финансовые и нефинансовые модели. В Казахстане «рассрочка» развивалась как банковский продукт — заем с нулевой ставкой, который находится в периметре регулирования. К банковской «рассрочке» применяются требования к оценке платежеспособности и учету обязательств в кредитной истории. «Рассрочки» продавцов и нефинансовых BNPL-провайдеров, а также аренда с выкупом имеют различное правовое оформление; передача сведений в кредитные бюро в этом сегменте осуществляется на добровольной основе.
Среди рисков Нацбанк называет «невидимую» долговую нагрузку, которую кредиторы не учитывают при выдаче займов; риски для потребителей, связанные со скрытыми платежами и штрафами; неоднородность правового оформления сделок. Нацбанк и Агентство Республики Казахстан по регулированию и развитию финансового рынка (АРРФР) предварительно рассматривают признание финансирования покупок через BNPL-провайдеров финансовой услугой, требования к раскрытию условий сделки, обязательную передачу данных в кредитные бюро, ограничение штрафов и неустоек, оценку платежеспособности, а также вопрос о предельном сроке «рассрочки» для финансовых и нефинансовых организаций. Заявленный ориентир — сохранение доступности «рассрочек» при единых базовых стандартах защиты потребителей.
Мы поддерживаем такой подход и рассматриваем прозрачность цены ключевым элементом регулирования. По нашему мнению, «рассрочка» по экономической сути близка к потребительскому кредиту, а ее стоимость включается в комиссию, которую продавец уплачивает маркетплейсу или банку, и в цену товара. В этом случае часть затрат несут и покупатели, которые вносят оплату за товар единовременно. По нашей оценке, такая модель создает канал частичного переноса стоимости кредита в розничные цены. Отдельное раскрытие цены при единовременной оплате и полной стоимости «рассрочки» могло бы повысить прозрачность. Мы считаем, что на «рассрочки» нефинансовых организаций целесообразно распространить базовые требования к раскрытию стоимости, соразмерные рискам продукта, и поведенческий надзор АРРФР.
Сформированная система ограничений включает предельный коэффициент долговой нагрузки 50% с установленными исключениями, лимит суммы беззалогового займа и предельную годовую эффективную ставку 46%. С 1 апреля 2026 года действует секторальный контрциклический буфер капитала 2% по кредитам населению. Проект Нацбанка предусматривает с 2027 года предельный коэффициент долга к доходу на уровне восьми годовых доходов заемщика. По нашей оценке, действующий и планируемый на ближайшие периоды набор ограничений для банков на текущем этапе достаточен: рост БПЗ ниже инфляции, выдачи «рассрочек» близки к прошлогодним, доля просроченной задолженности с середины года движется к более низким уровням. Важно учитывать, что БПЗ и «рассрочки» остаются значимым источником потребительского спроса. Дальнейшие усилия целесообразно сосредоточить на прозрачности стоимости «рассрочек» и учете обязательств перед нефинансовыми организациями в кредитной истории.
Гульназ Табешова — Аналитический центр
При использовании материала из данной публикации ссылка на первоисточник обязательна.


