
 Консультация
 Открыть счёт

Годовая инфляция в Казахстане замедляется двенадцатый месяц подряд
В сентябре 2026 года инфляция замедлилась до 9,3% в годовом выражении. За месяц индекс потребительских цен составил 0,6%. Замедление годовой инфляции во многом обусловлено сезонным снижением темпов роста цен в продовольственном сегменте, а также эффектом высокой базы прошлого года (+12,9% в сентябре 2025 года). Укрепление национальной валюты обычно способствует сдерживанию роста цен на импортируемые товары. Вместе с тем данный эффект носит неоднородный характер: месячная инфляция в сегменте непродовольственных товаров ускорилась. В секторе платных услуг сохранялись повышенные темпы роста цен. Динамика формировалась под влиянием роста регулируемых тарифов на жилищно-коммунальные услуги, а также удорожания услуг здравоохранения, отдыха и ряда других категорий. До конца года мы ожидаем сохранения инфляционного давления в секторе услуг и сезонного ускорения роста цен на продовольственные товары.
С учетом текущей ценовой динамики и сохраняющихся проинфляционных рисков наш прогноз инфляции на конец 2026 года сохраняется на уровне около 10% г/г. Следующее решение Комитета по денежно-кредитной политике Национального Банка по базовой ставке запланировано на 23 октября. С учетом продолжающегося замедления годовой инфляции, по нашей оценке, существует возможность дальнейшего постепенного снижения базовой ставки при условии устойчивости дезинфляционной динамики и отсутствия новых внешних шоков. Постепенное смягчение денежно-кредитных условий может способствовать снижению стоимости заемного финансирования и поддержать кредитование бизнеса. Снижение базовой ставки также может сопровождаться замедлением притока краткосрочного портфельного капитала, влияющего на динамику национальной валюты.
Таблица 1. Инфляция в месячном выражении, % м/м
| Месяцы | ИПЦ | Продовольственные товары | Непродовольственные товары | Платные услуги |
|---|---|---|---|---|
| Сентябрь 2025 | 1,1 | 0,9 | 1,5 | 1,0 |
| Октябрь 2025 | 0,5 | 1,0 | 1,2 | −0,8 |
| Ноябрь 2025 | 0,8 | 1,0 | 0,9 | 0,3 |
| Декабрь 2025 | 0,9 | 1,2 | 0,7 | 0,6 |
| Январь 2026 | 1,0 | 0,8 | 1,2 | 1,1 |
| Февраль 2026 | 1,1 | 1,3 | 0,9 | 1,0 |
| Март 2026 | 0,6 | 0,7 | 0,5 | 0,6 |
| Апрель 2026 | 0,8 | 0,7 | 0,9 | 0,9 |
| Май 2026 | 0,7 | 0,4 | 0,6 | 1,1 |
| Июнь 2026 | 0,8 | 0,6 | 0,9 | 1,1 |
| Июль 2026 | 0,6 | 0,4 | 0,7 | 0,7 |
| Август 2026 | 0,6 | −0,1 | 0,8 | 1,2 |
| Сентябрь 2026 | 0,6 | −0,1 | 1,1 | 1,0 |
Источник: БНС
В сентябре цены на продовольственные товары снизились на 0,1% м/м. Стоимость платных услуг увеличилась на 1,0% м/м, непродовольственных товаров — на 1,1% м/м. По сравнению с августом темп снижения цен на продовольственные товары не изменился, рост стоимости платных услуг замедлился, а непродовольственных товаров — ускорился (Табл. 1).
В продовольственном сегменте цены за месяц снизились на 0,1%. Такая динамика могла быть обусловлена сезонным расширением предложения отдельных видов плодоовощной продукции и укреплением национальной валюты.
Цены на непродовольственные товары увеличились на 1,1% м/м, что стало максимальным месячным приростом с января текущего года. Ускорение произошло в условиях укрепления национальной валюты, которое обычно способствует сдерживанию импортируемой инфляции. Данная динамика может отражать влияние совокупного спроса. По оценке Национального Банка, на динамику цен влияет в том числе фискальный импульс.
Стоимость платных услуг в сентябре увеличилась на 1,0% м/м. На динамику данного сегмента повлияли повышение цен в категории «жилищные услуги, вода, электроэнергия, газ и другие виды топлива» на 1,1%, а также сезонное удорожание образовательных услуг на 4,7% м/м, характерное для сентября. Стоимость услуг в сферах здравоохранения и отдыха увеличилась на 1,3% и 1,1% м/м соответственно.
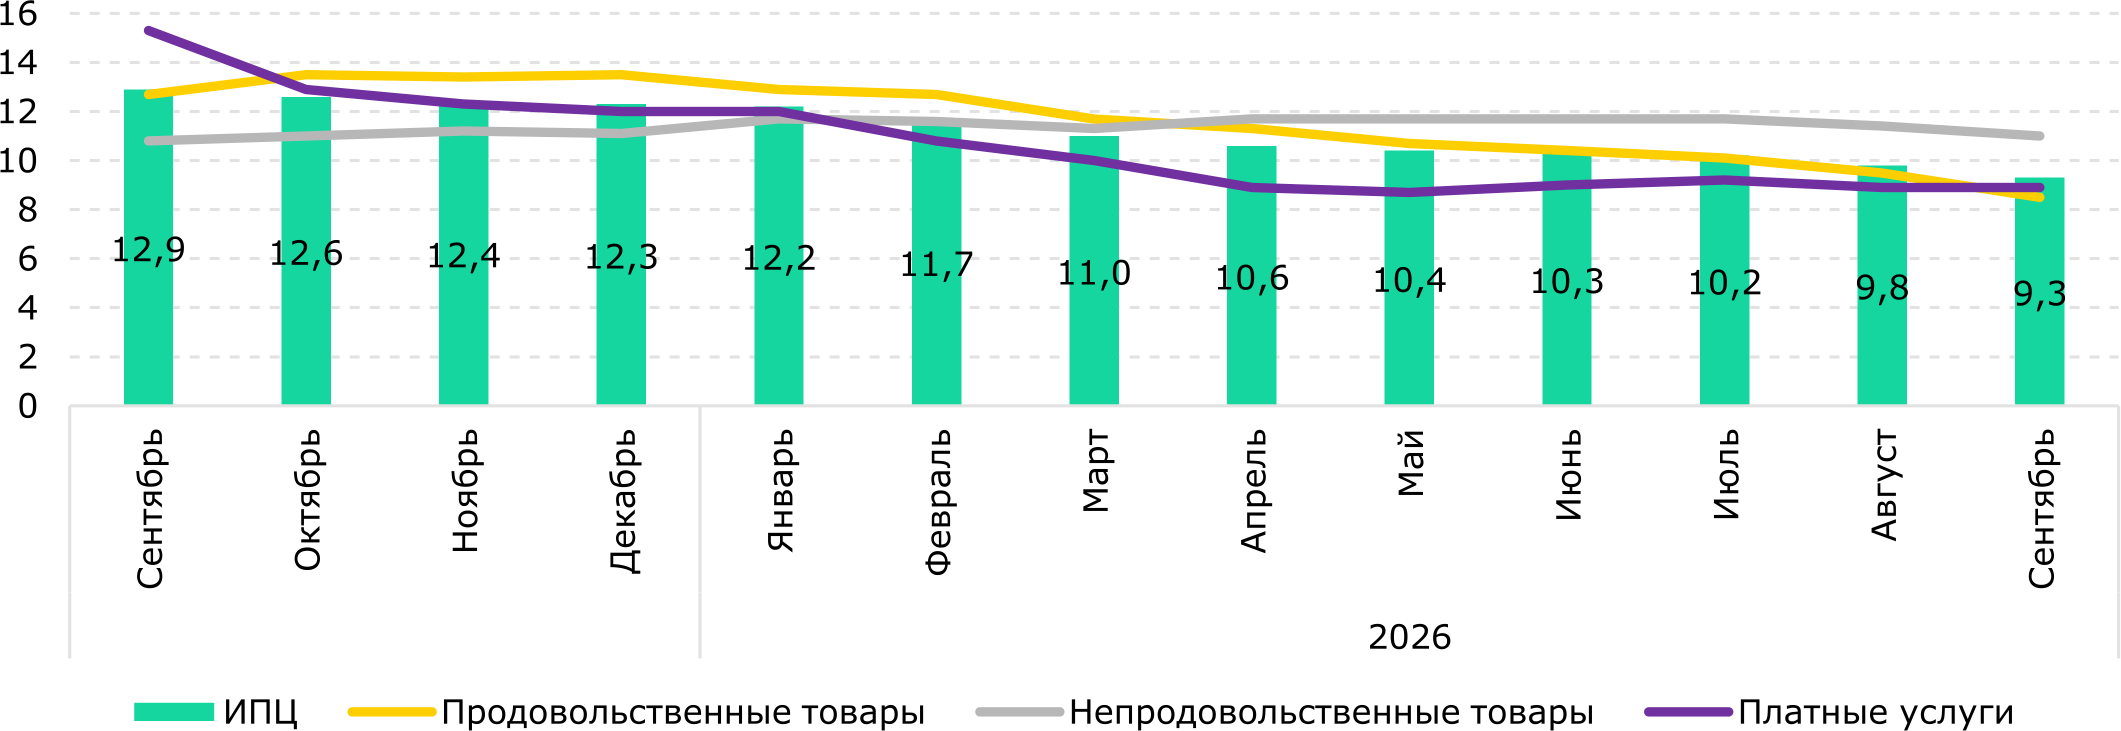
В сентябре годовая инфляция замедлилась двенадцатый месяц подряд и составила 9,3%. По сравнению с сентябрем 2025 года показатель снизился на 3,6 п.п. — с 12,9%. Этому способствовали эффект высокой базы предыдущего года и более умеренная динамика цен по отдельным товарным группам. Продовольственные товары подорожали на 8,5% г/г, непродовольственные — на 11,0% г/г, платные услуги — на 8,9% г/г (Рис. 1).
Рис. 1. Инфляция в годовом выражении, % г/г
Источник: БНС
Годовая динамика цен в продовольственном сегменте оставалась неоднородной. Сдерживающее влияние на продовольственную инфляцию оказало снижение цен на овощи на 1,1% г/г и на фрукты — на 1,2% г/г. Сохранялся рост цен на мясо и птицу — 10,2% г/г, колбасы и изделия из мяса — 13,2% г/г, яйца — 8,4% г/г, кисломолочные продукты — 11,2% г/г и безалкогольные напитки — 10,6% г/г. По сравнению с августом годовые темпы роста цен по указанным категориям замедлились. В непродовольственной группе товаров рост цен сохранялся по одежде (+10,6% г/г), обуви (+11,1% г/г), моющим средствам (+11,1% г/г), бензину (+10,1% г/г) и товарам личного пользования (+11,9% г/г). Вклад продовольственных товаров в годовую инфляцию составил 3,39 п.п., непродовольственных товаров — 3,06 п.п., платных услуг — 2,82 п.п.
В целом годовая динамика инфляции указывает на постепенное замедление темпов годового роста цен, связанное с сезонным снижением темпов роста продовольственных цен и эффектом высокой базы. Месячная инфляция в непродовольственном сегменте ускорилась. В секторе услуг сохранялось инфляционное давление вследствие повышения регулируемых тарифов ЖКУ и удорожания ряда услуг. До конца года мы ожидаем сохранения данной динамики в секторе услуг и сезонное ускорение продовольственной инфляции.
Наш прогноз инфляции на конец 2026 года сохраняется на уровне около 10% г/г. При отсутствии внешних шоков на очередном заседании Комитета по денежно-кредитной политике Национального Банка, запланированном на 23 октября, возможно дальнейшее постепенное снижение базовой ставки. Такое решение может способствовать снижению стоимости заемного финансирования и поддержке кредитования бизнеса. Смягчение денежно-кредитных условий может также сопровождаться замедлением притока краткосрочного портфельного капитала, влияющего на динамику национальной валюты.
Арслан Аронов – Аналитический центр
При использовании материала из данной публикации ссылка на первоисточник обязательна.


